東京ガス株価急騰の真相と2026年見通し|エリオット保有と配当を徹底分析
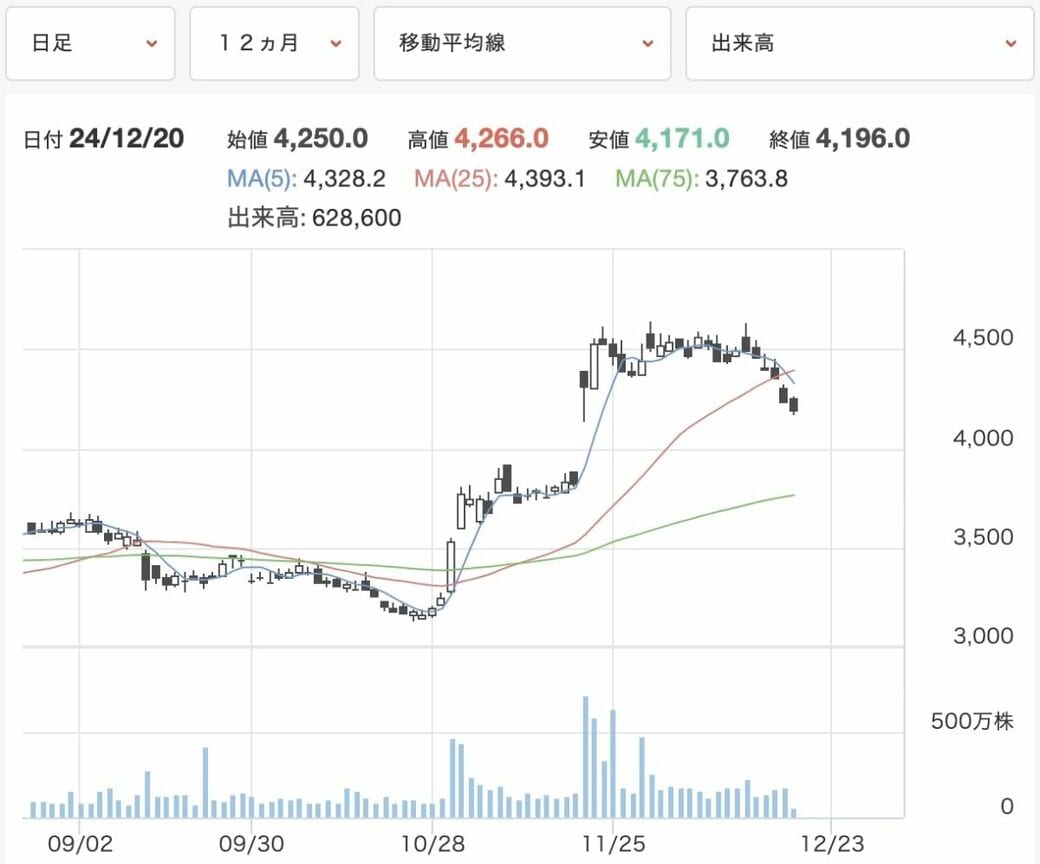
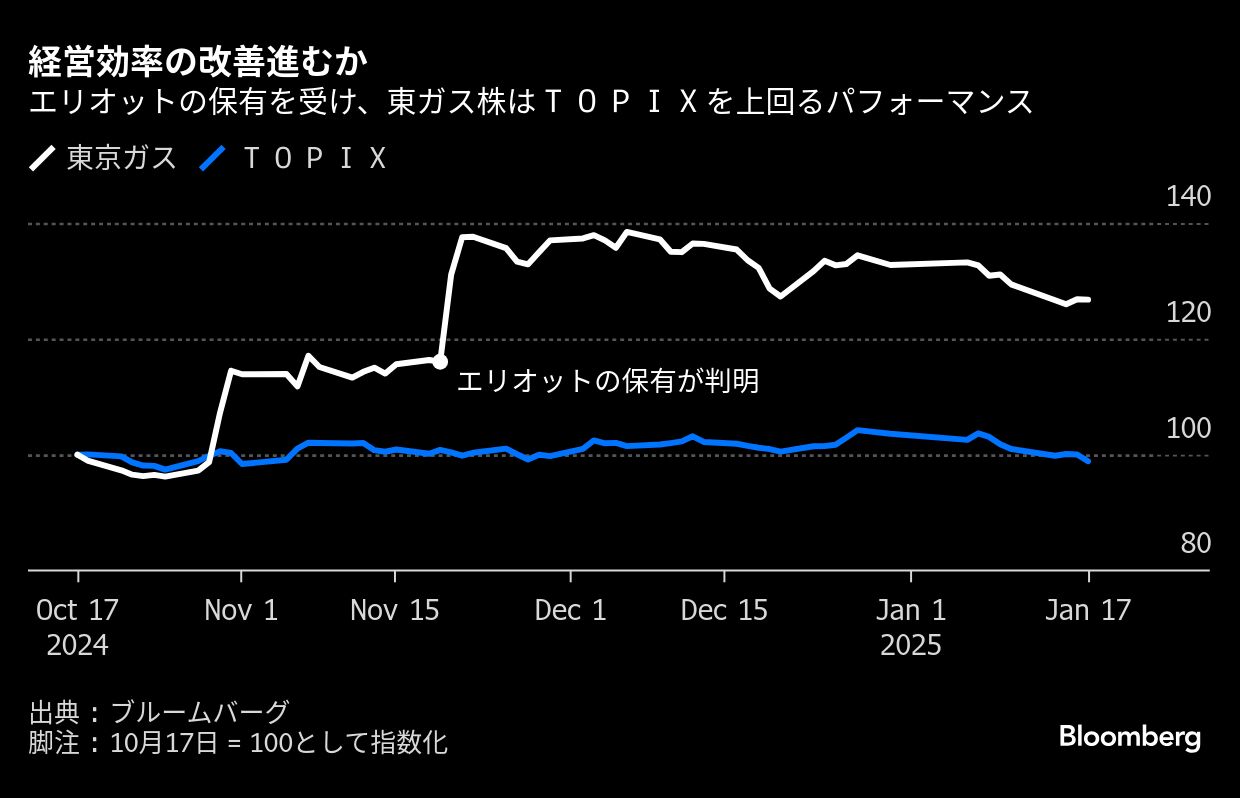
かつて「手堅いが値動きに乏しいディフェンシブ銘柄」の代表格と見なされていた東京ガスの株式市場における立ち位置が、いま劇的な転換期を迎えています。発端となったのは、米著名アクティビスト(物言う株主)であるエリオット・マネジメントによる大量保有の判明です。巨額の不動産含み益や資本効率の改善を求める圧力を背景に、株価は一時急騰を記録し、市場関係者や個人投資家の視線を釘付けにしました。
しかし、一過性の思惑買いが落ち着きを見せるなか、投資家が本当に見極めるべきは「この上昇トレンドは持続可能なのか」「配当や自社株買いを含めたトータルリターンはどこまで期待できるのか」という本質的な企業価値です。原料となるLNG(液化天然ガス)価格の変動リスクや脱炭素に向けた設備投資負担など、同社を取り巻く事業環境は決して平坦ではありません。本稿では、最新の業績データ、アナリストの目標株価、市場のリアルな反応を交え、東京ガスの現在地と将来性を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:エリオット・マネジメントの保有発覚を機に、保有不動産の流動化や大規模な自社株買いなど「PBR1倍超え」に向けた構造改革圧力が急速に強まっている。
- 要点2:LNG価格の乱高下に伴う原料費調整のタイムラグが業績推移を左右する一方、増配基調と積極的な株主還元姿勢が下値を支える構図が定着。
- 要点3:短期的なカタリスト(資本政策発表)狙いと中長期的なインカムゲイン狙いでは投資妙味が大きく異なり、2026年以降の成長投資回収フェーズを見据えた見極めが必須。
【急騰の真相】なぜエリオットは東京ガスを標的に定めたのか?
市場を揺るがせた東京ガス株の急騰劇。その最大の引き金となったのは、世界屈指のアクティビストファンドであるエリオット・マネジメント(Elliott Investment Management)による株式保有の表面化でした。エリオットが提出した大量保有報告書により、同社が東京ガス株の5%超を買い集めていた事実が白日のもとに晒されると、株式市場には強烈な買いインパクトが走りました。
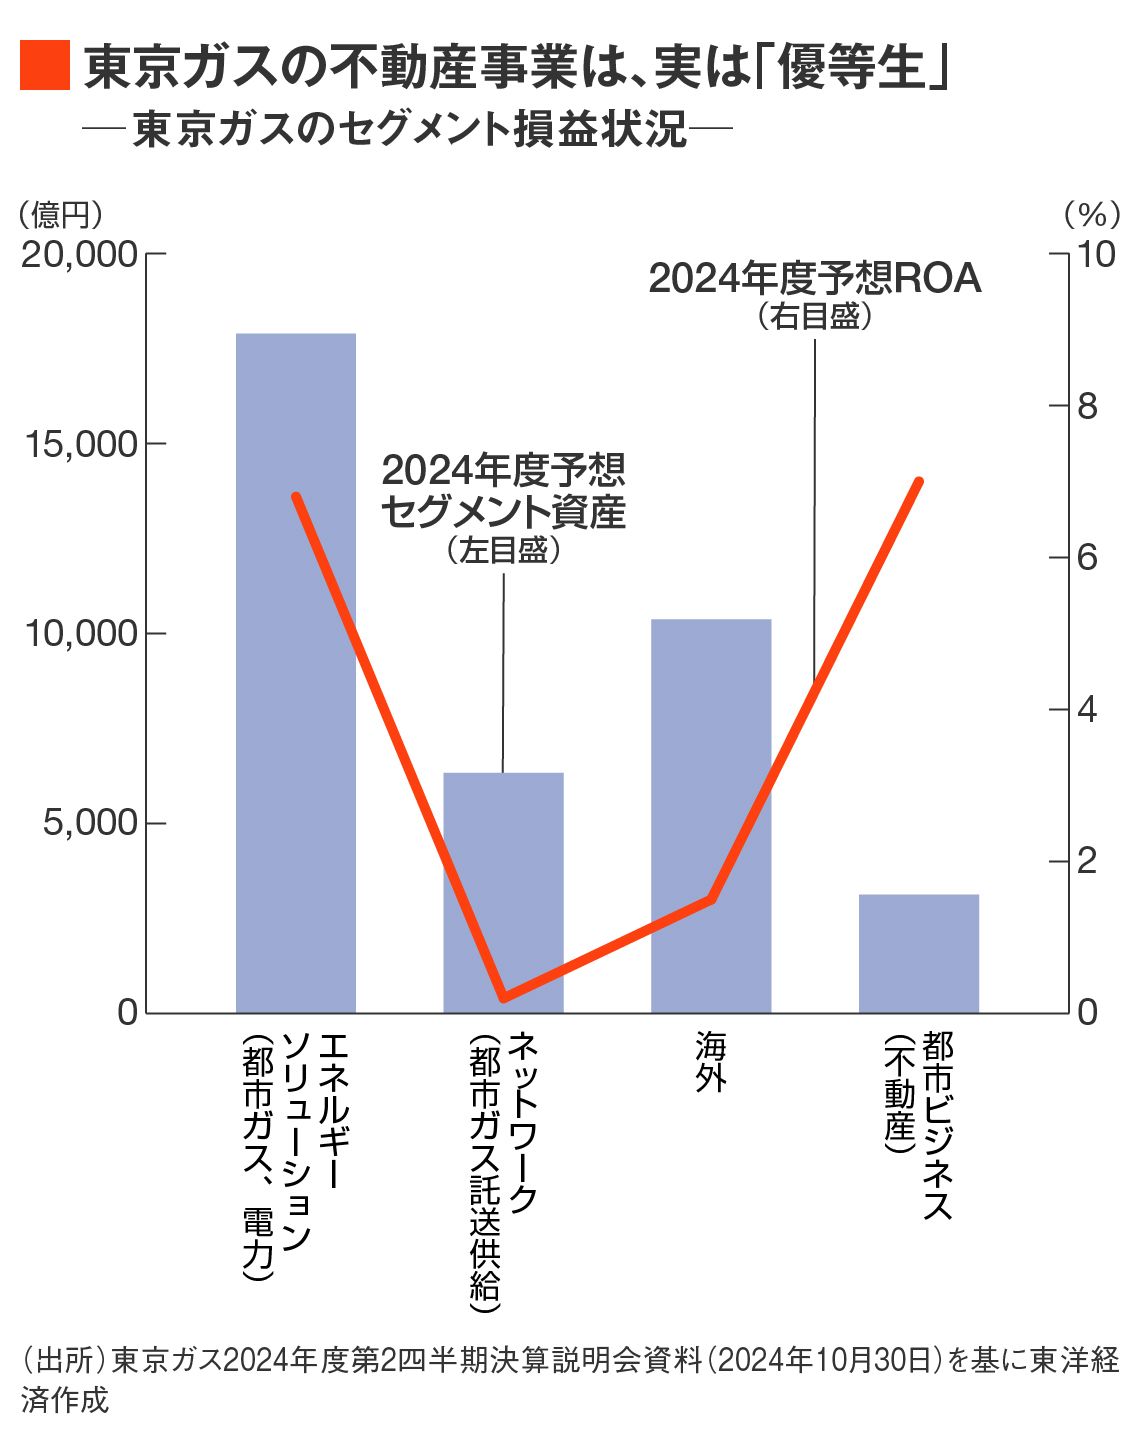
エリオットが東京ガスに目をつけた理由は極めて合理的です。長年にわたり首都圏のエネルギー供給を独占・寡占してきた同社は、東京都心部をはじめとする超一等地に莫大な不動産資産(オフィスビル、商業施設、遊休地など)を抱えています。しかし、これらの資産価値が株式市場の時価総額に十分に反映されておらず、長らくPBR(株価純資産倍率)が1倍を割り込む水準に放置されていました。
「非中核資産である不動産ポートフォリオを売却・流動化し、得られたキャッシュを大規模な自社株買いや増配、コア事業の成長投資に回すべきだ」――。エリオットが突きつける要求は、東京証券取引所が進める「資本コストや株価を意識した経営」の旗振りとも完全に合致しています。経営陣は従来の漸進的な改革から、一段と踏み込んだ資本配分の再構築を迫られることとなり、これが市場の再評価(リレーティング)を強烈に促した本質的な理由です。
【業績と財務データ検証】LNG価格と決算発表推移から読み解く収益構造
株価の思惑が先行する一方で、投資判断の土台となるのは本業の収益力です。東京ガスの業績推移を分析する上で避けて通れないのが、LNG(液化天然ガス)価格と為替レートの変動です。
都市ガス事業には「原料費調整制度(スライド制)」が導入されており、LNG調達価格の変動は数カ月のタイムラグを伴ってガス料金に反映されます。そのため、原料価格が急激に上昇する局面では一時的にコストが先行して利益を圧迫(期ズレ差損)し、逆に下落局面では差益が発生して見かけ上の営業利益が跳ね上がる特性があります。直近の決算発表資料を精査すると、この期ズレ影響を除いた「実質的な経常利益」の安定性が確認できます。
市場が注目する主要財務指標と、業界平均・市場基準との比較データは以下の通りです。
| 指標・項目 | 東京ガスの水準・現状 | 東証プライム・同業水準 | 編集部の見解・評価 |
|---|---|---|---|
| PBR(株価純資産倍率) | 0.95倍〜1.15倍前後 | プライム平均:約1.2〜1.4倍 | エリオット参入により1倍割れから是正途上。不動産含み益を考慮すれば是正余地はまだ残る。 |
| 配当利回り | 3.2%〜3.8%水準 | インフラ・電力ガス平均:約3.0% | 増配傾向が継続。株価上昇局面でも利回り3%台中盤を維持し、インカム妙味は堅調。 |
| 総還元性向目標 | 5割程度(自社株買い含む) | 国内製造業平均:35〜40% | 株主還元枠の拡大に積極的。大規模自社株買いの継続実施がEPS成長を押し上げる構図。 |
| ROE(自己資本利益率) | 8.0%〜9.5%目標 | プライム市場目標:8.0%以上 | 資本圧縮と海外・再エネ事業の収益化が進めば、2桁台への定着も視野に入る。 |
【還元方針の現在地】配当利回り・自社株買い・優待制度の実態
個人投資家が最も関心を寄せる「株主還元」について、東京ガスは近年、明確な舵切りを行っています。
増配トレンドと配当利回りの水準
東京ガスは、連結純利益に応じた弾力的な利益配分を行いつつも、安定配当の継続(減配リスクの低減)を基本方針に据えています。配当利回りは株価の変動に応じて3%台前半から後半で推移しており、国内の高配当株ポートフォリオの一角として十分な魅力を放っています。中間配当(9月末)と期末配当(3月末)の年2回実施され、長期保有インカム派の重要なキャッシュフロー源となっています。
PBR改善を狙う自社株買いのインパクト
配当以上にインパクトを与えているのが、機動的な自己株式取得(自社株買い)です。エリオットの保有判明以降、経営陣は市場の要求に応える形で枠を設定し、市場内買付を実施してきました。発行済株式数が減少することで1株当たり利益(EPS)および1株当たり純資産(BPS)が底上げされ、株価の下値支持力として機能しています。
株主優待と権利確定日の注意点
東京ガスの株式に関して「株主優待はあるのか?」という疑問を抱く投資家は少なくありません。結論として、東京ガスは現在、自社サービスポイント等の優待施策よりも「配当および自社株買いによる直接的な利益還元」に経営資源を集中させています。したがって、優待目的ではなく、純粋なトータルリターン(インカムゲイン+キャピタルゲイン)を目的とした投資設計が求められます。配当の権利付き最終日(3月末・9月末)直前の値動きには留意が必要です。
【市場の生の声】掲示板の反応とアナリスト予想のギャップ
市場参加者は東京ガスの現状をどう捉えているのでしょうか。株式投資コミュニティやネット掲示板(Yahoo!ファイナンス掲示板、SNS等)での個人投資家のリアルな声と、大手証券会社のアナリスト予想には興味深い温度差が見受けられます。
個人投資家・ネット掲示板のリアルな論調
掲示板等で多く交わされている意見を精査すると、投資家層の属性によって見解が二極化しています。
- 長期保有・高配当狙い層:「エリオット参入で株価が上がりすぎると利回りが下がるのが痛し痒し」「ディフェンシブ枠として長年持っているが、今回の改革で資産価値が見直されたのは素直に歓迎」といった安堵の声。
- 短期・アクティビスト追随層:「不動産売却の具体的なスケジュールが発表されればもう一段高があるはず」「エリオットが手仕舞い売りを始めたときの急落が怖い」という警戒感混じりの思惑。
アナリストの目標株価とコンセンサス
一方、国内大手証券や外資系金融機関のアナリストによる目標株価コンセンサスは、「中立〜強気」のレンジで推移しています。強気派は「保有不動産の含み益顕在化とROE改善による適正マルチプルの切り上がり」を評価。一方で慎重派は「2026年以降の脱炭素・メタネーション関連投資の先行負担」「電力・ガス自由化に伴う顧客獲得競争の激化」を挙げ、上値追及には慎重な見方を示しています。
【誤解と盲点】インフラ株=ノーリスク神話の罠
東京ガスを検討する投資家が陥りがちな典型的な誤解について、事実に基づいた検証を行っておく必要があります。
誤解1:「大手インフラだから減配リスクはゼロである」
公営事業に近い安定基盤を持つとはいえ、同社は完全な民間上場企業です。2022年のウクライナ情勢激化時のように、世界的なエネルギー危機によってLNG調達コストが急騰し、原料費調整の枠を超えて一時的に巨額赤字に転落するリスクは構造的に存在します。業績が構造的な打撃を受けた場合、配当方針が変更される可能性は完全にゼロではありません。
誤解2:「エリオットが入ったから絶対に株価は上がり続ける」
アクティビストの介入は強力なカタリストになりますが、彼らは慈善事業を行っているわけではありません。株価が自らの目標水準に達したと判断すれば、市場内で売り抜けてエグジット(撤退)します。その際、アクティビストプレミアムで買われていた分の株価修正(反落)が起こるリスクを計算に入れておく必要があります。
【投資判断】東京ガス株の買い時と向いている人・慎重になるべき人
行動経済学の観点から見ると、物言う株主関連銘柄は「思惑による一次急騰期」「発表内容の選別・消化期」「構造改革の実効性評価期」という3つの心理フェーズを辿ります。現在の東京ガスは、初期の熱狂が去り、実態を伴う資本効率改善がどこまで進むかを見極める「第2〜第3フェーズ」に位置しています。
【プロの結論】おすすめできる投資家・慎重になるべき投資家の条件
投資スタイルに応じた明確な判断基準は以下の通りです。
✔ 東京ガス株への投資が向いている人:
- ポートフォリオに3%台中盤のインカムゲインをもたらす安定配当株を組み入れたい長期投資家
- 東証の資本効率改革やPBR1倍超え定着による、中長期的な株主価値向上を信じられる人
- 株価の一時的なボラティリティに動じず、配当再投資を通じて複利効果を狙いたい人
✖ 投資に慎重になるべき人:
- グロース株のような2倍・3倍といった短期的なキャピタルゲイン(急騰益)のみを期待している人
- アクティビストの保有比率増減ニュースに一喜一憂し、冷静な損切りや利益確定のルールを持たない短期トレーダー
- 為替や原油・LNG市況のニュースによる株価の上下動に過度なストレスを感じる人
【東京ガス株価】に関するよくある質問(FAQ)
Q1:エリオットが保有比率を下げたり売却したりした場合、株価は暴落しますか?
A1:一時的な需給悪化によって短期的な下落圧力がかかる可能性はあります。ただし、すでに自社株買いや資本効率改善など企業側の構造改革が始動している場合、純資産価値や配当利回りが強力な下値支持線として機能するため、パニック売りによる壊滅的な暴落リスクは限定的と考えられます。
Q2:東京ガスの買い時はいつと考えるべきですか?
A2:LNG市況の軟化や為替変動、市場全体の地合い悪化に伴って配当利回りが3.8%〜4.0%近辺まで上昇(株価が下落)した局面は、中長期インカム派にとって絶好のエントリーポイントになります。また、決算発表時の自社株買い追加設定アナウンス前後も重要な転換点です。
Q3:今後の業績を見通す上で最もチェックすべき重要指標は何ですか?
A3:最も重要なのは「LNG調達コストと販売価格の連動状況(原料費調整のタイムラグ影響)」および「不動産等アセットの流動化進捗」です。これらに加え、脱炭素に向けた合成メタン(e-メタン)等の次世代エネルギー開発投資が将来のキャッシュフローを圧迫しないかどうかも注視する必要があります。
まとめ:今後の動向と失敗しないための判断基準
東京ガスは今、伝統的な公益インフラ企業から、資本効率と株主還元を重視する「洗練されたエネルギーソリューション企業」へと脱皮を図る歴史的な分岐点に立っています。エリオット・マネジメントの介入は、その変革スピードを決定的に加速させる触媒となりました。
今後の株価推移を見極める鍵は、経営陣が公約した資本再配分計画が計画通りに実行され、PBR1倍超えが定着するかどうかにあります。目先の思惑報道に過度に振り回されることなく、配当利回り、自社株買いのペース、そして本業の収益構造という3つの軸を冷静にモニタリングしながら、自身の投資目的に合わせた戦略的なスタンスを貫くことが肝要です。 (出典: 東京ガス株価(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
