東京海上の株価掲示板が騒然!業績と利回り急変の真相と今後の見通し
国内損害保険の絶対的リーダーとして君臨する東京海上ホールディングス(銘柄コード:8766)。個人投資家の情報交換所であるYahoo!ファイナンス掲示板やmoomoo証券、みんかぶのコミュニティでは、日夜激しい議論が交わされています。「この配当利回りは買い場なのか」「決算後の株価急変は暴落の予兆か」「目標株価との乖離はどう見るべきか」など、期待と警戒が入り混じる書き込みが後を絶ちません。
メガ損保各社が政策保有株のゼロ化を加速させ、日銀の金利正常化が進む2026年の投資環境において、東京海上ホールディングスの株価は大きな転換点を迎えています。なぜネット掲示板ではこれほどまでに極端な意見の対立が生まれるのか。金融市場の最前線で何が起きているのか、公表された決算データやアナリストの最新予想をもとに、客観的な事実を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ネット掲示板の論争は、過去最高水準の利益還元を評価する「強気派」と、自然災害リスクや景気後退を警戒する「慎重派」の心理的ギャップから生じている。
- 要点2:東京海上の強みは海外保険事業の収益力(全体の約5割)と政策保有株の売却原資による積極的な増配・自社株買いにあり、基礎収益力は損保業界で頭一つ抜けている。
- 要点3:短期的な急落局面は過去にも自然災害の引当金計上などで頻発しているが、株主資本配当率(DOE)を意識した還元姿勢が下値を支える構図が定着している。
【掲示板の熱気と真相】東京海上を巡りネット投資家の間で何が起きているのか
「東京海上の株価掲示板で今何が起きているのか」——その熱狂を読み解くカギは、ネットコミュニティ特有の二極化した心理構造にあります。Yahoo!ファイナンスの個別銘柄掲示板や2ch/5chの株式スレッドを定点観測すると、東京海上ホールディングスの株価動向に対して毎日のように数百件規模のコメントが投稿されています。
掲示板上で特に目立つのは、次の2つの異なる視点による議論の衝突です。
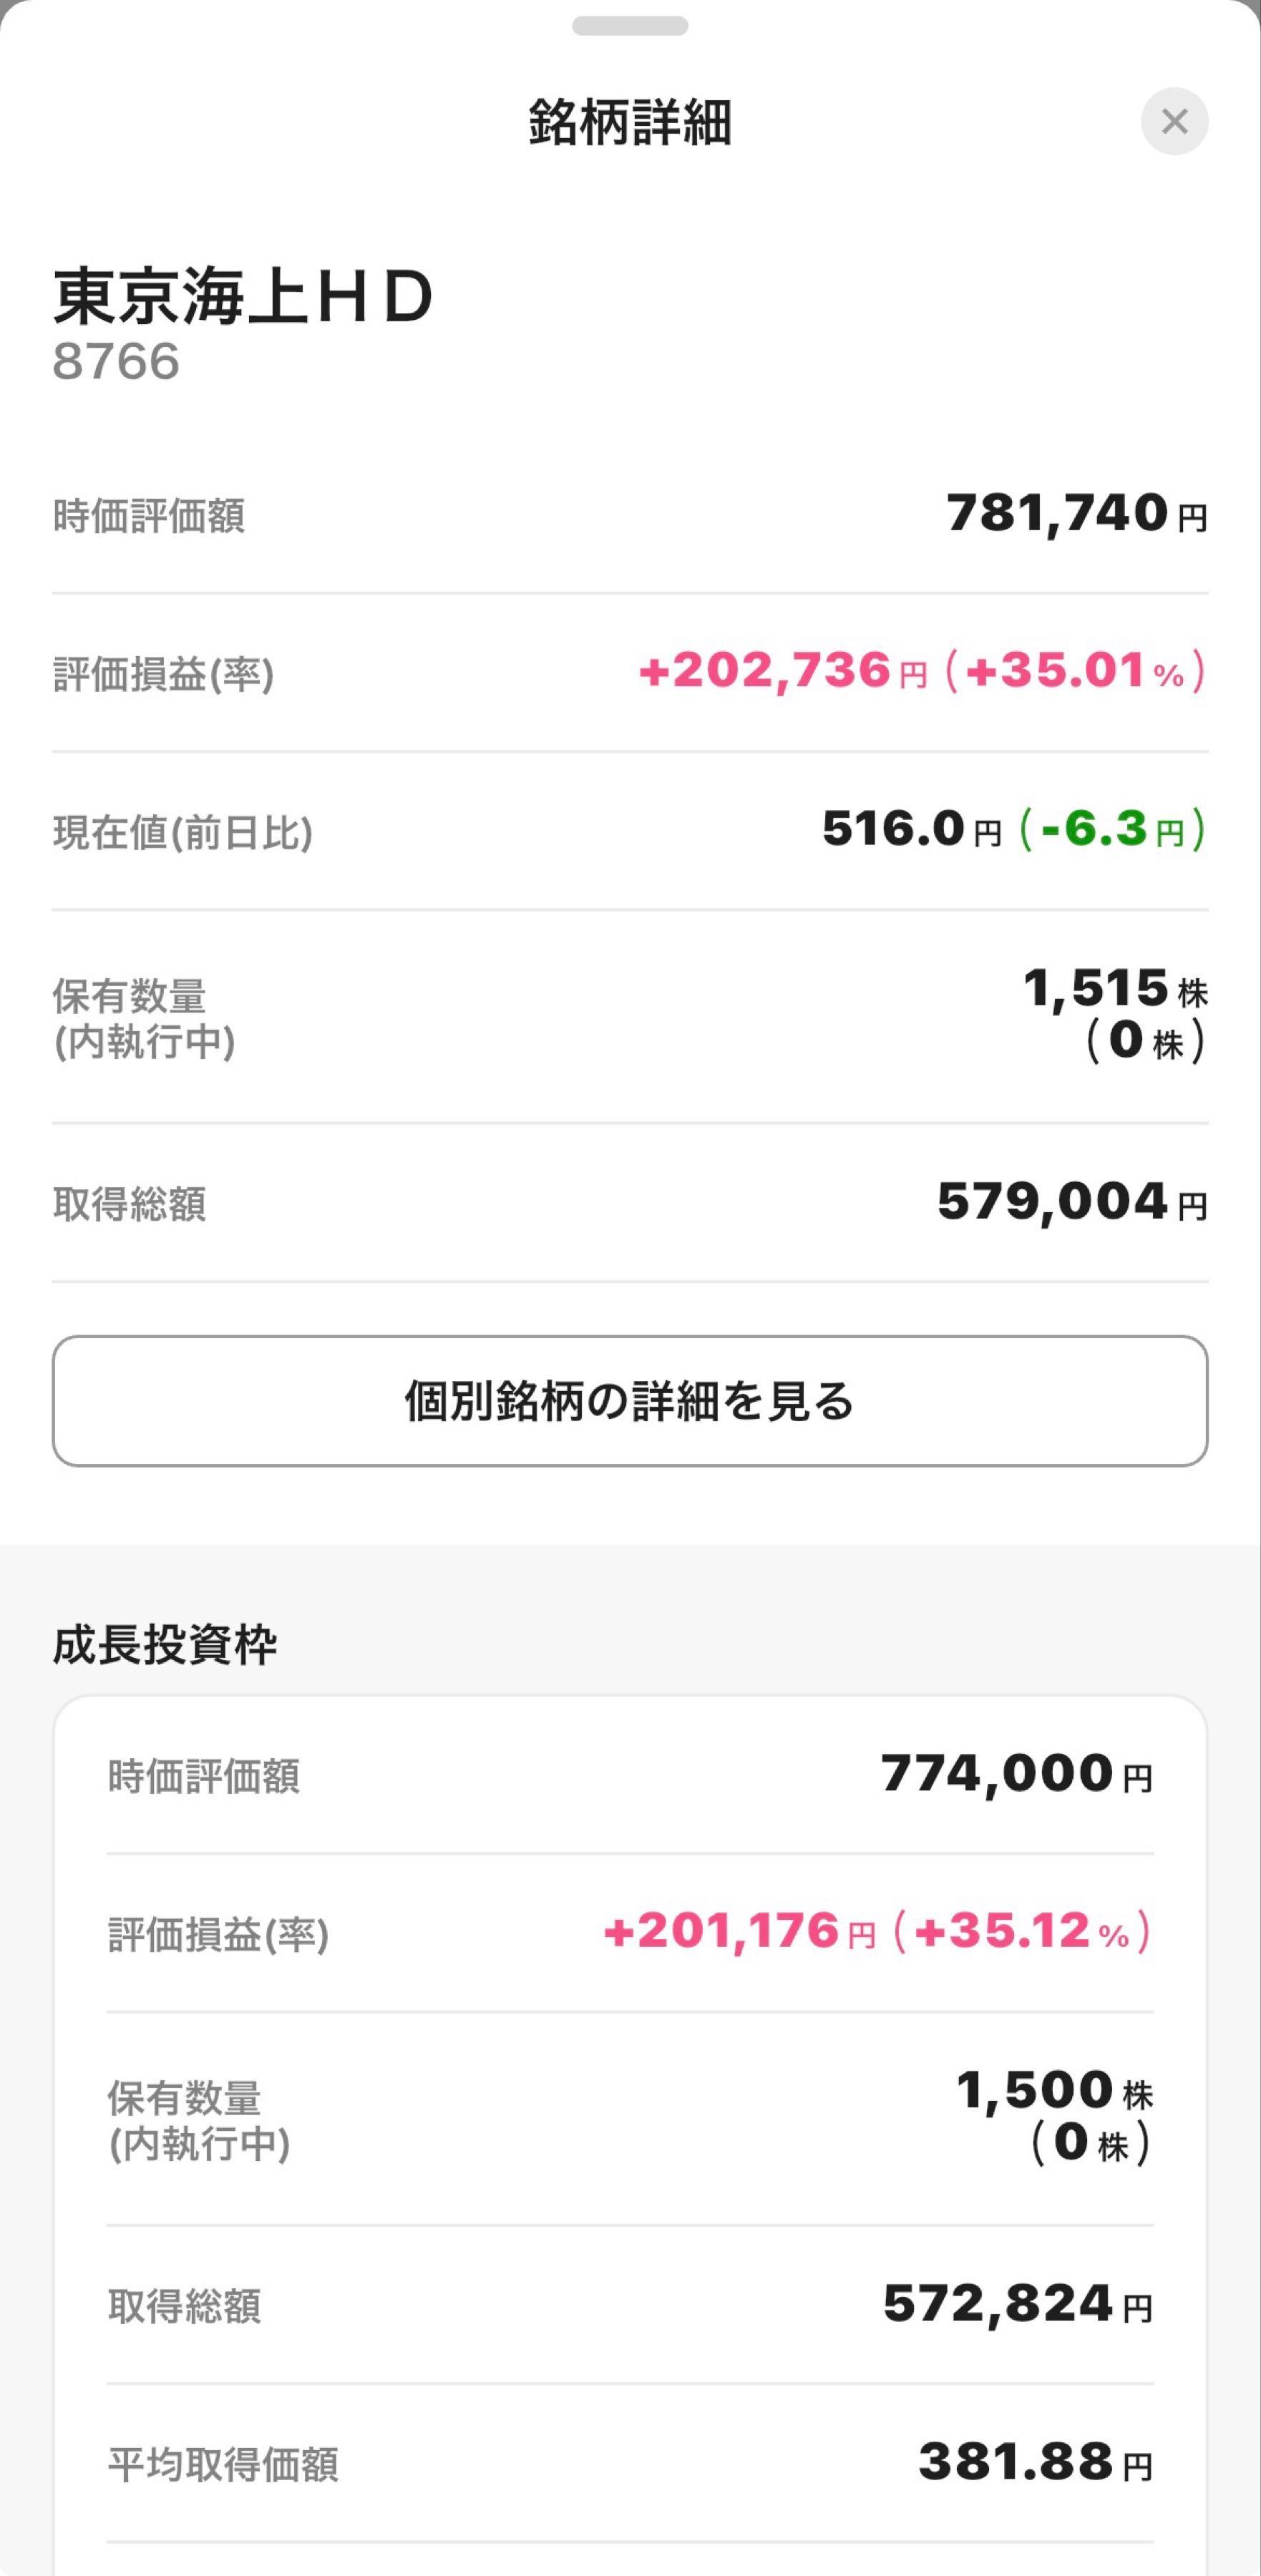
第一の勢力は、高い配当利回りと連続増配実績を根拠に「押し目はすべて絶好の買い場」と捉えるインカムゲイン重視の長期投資家層です。株式分割によって個人投資家が参入しやすくなった背景もあり、新NISA成長投資枠の中心銘柄として保有し続けるユーザーが強気な発言を繰り返しています。
一方で第二の勢力は、大型台風や地震などの自然災害報道、あるいは四半期ごとの決算発表直後の株価急変動に怯える短期トレーダー層です。「大手損保のカルテル問題や代理店手数料改革の影響が長引くのではないか」「政策保有株の売却益が剥落した後の本業利益はどうなるのか」といった懸念から、「近いうちに大きな調整が来る」とする書き込みも目立ちます。
掲示板の情報は個人の感情やポジショントークが混ざりやすいため、一時的な株価下落を「暴落」と過剰に煽るノイズが生まれがちです。しかし、騒音の裏にある本質的な市場評価を見極めるには、損保大手各社とのファンダメンタルズ比較が欠かせません。
【徹底比較】メガ損保3社と東京海上の業績・配当利回り・財務健全性データ
金融庁からの業務改善命令を経て、損害保険業界では企業間カルテルの解消と政策保有株式の完全売却に向けた構造改革が前倒しで進んでいます。業界トップを走る東京海上ホールディングスと、競合であるMS&ADインシュアランスグループホールディングス、SOMPOホールディングスの主要指標を整理しました。
| 項目・指標 | 東京海上ホールディングス (8766) | 大手損保平均・競合比較(MS&AD/SOMPO) | 専門編集部の見解・評価 |
|---|---|---|---|
| 予想配当利回り | 約 3.6% 〜 4.0% 水準 | 3.8% 〜 4.3% 前後 | 表面利回りだけで見れば競合がやや高い局面もあるが、配当の原資となる修正純利益の質と持続性で東京海上が優位。 |
| 海外事業利益比率 | 約 45% 〜 50% | 20% 〜 30% 台 | 北米のHCCやフィラデルフィアなど優良保険会社の買収効果で、国内の人口減少や自然災害の地域リスクを高度に分散。 |
| 政策保有株式の縮減 | 2029年度末までの残高ゼロ化を明言 | 各社とも同調してゼロ化推進 | 売却によって創出される年間数千億円規模のキャッシュが、機動的な自社株買いや成長投資へ直結する強固な構造。 |
| 自己資本利益率(ROE) | 12% 〜 14% 前後(修正ベース) | 8% 〜 11% 水準 | 資本効率の高さは日本の金融セクター内で突出。海外機関投資家からのコア保有銘柄としての支持が厚い要因。 |
| アナリスト目標株価コンセンサス | 実勢価格に対して+10% 〜 +18%の強気圏 | 中立〜やや強気が混在 | 国内外の主要証券アナリストの多くが最上位のレーティングを継続。本業のアンダーライティング利益の伸びを評価。 |
データが物語る通り、東京海上ホールディングスは単なる「国内の損保会社」ではなく、利益の半分近くを米欧を中心としたグローバル市場で稼ぎ出すインターナショナルな保険グループへと変貌を遂げています。競合他社と比較しても、資本効率やグローバル分散の観点において独自の優位性を築いています。
一般に知られていない盲点とネットの誤解|「株価暴落」と騒がれる背景
掲示板で定期的に盛り上がる「東京海上の株価が暴落した」という言説には、株式市場の仕組みに起因する大きな誤解が含まれています。ネット上の不安を招く代表的な要因を紐解くと、投資家が勘違いしやすい3つの構造が見えてきます。
1. 株式分割と権利落ち日の一時的な下落
過去に実施された1株から3株への株式分割や、9月末・3月末の配当権利落ち日において、チャート上の見かけの数値が大きく下がる現象があります。初心者投資家の中には、権利落ちによる数パーセントの調整を「業績悪化による暴落」と混同して掲示板に悲観的な投稿をするケースが散見されます。
2. 自然災害による発生保険金と「異常危険準備金」の仕組み
大型台風の上陸や豪雨災害が発生すると、テレビ報道と連動して掲示板には「保険金支払いで大赤字になり株価暴落か」という書き込みが急増します。しかし、損害保険会社はあらかじめ巨額の「異常危険準備金」を積み立てており、突発的な自然災害の支払いが直ちに経営危機へ直結することはありません。むしろ、翌年度以降の料率改定(保険料引き上げ)によって中長期の採算が改善されるという業界特有のサイクルが存在します。
3. 政策保有株売却に伴う一時的な利益の変動
政策保有株式の売却を進める過程で、四半期ごとに巨額の有価証券売却益が計上されます。これにより純利益が前年同期比で大幅に膨らむ期もあれば、売却タイミングのずれによって前年割れに見える期も生じます。損保株の業績実態を把握するには、一過性の株式売却益を除いた「修正純利益」を見なければなりませんが、表面的な経常利益の増減だけを見て動揺する投資家が少なくありません。
【実態検証】投資家コミュニティの生の声とプロのアナリスト予想の乖離
個人投資家が集うYahoo!ファイナンス掲示板やmoomoo証券、みんかぶのコミュニティに寄せられた実際の声と、機関投資家・証券アナリストの見立てを突き合わせると、興味深いギャップが浮き彫りになります。
掲示板で実際に語られているリアルな意見には、以下のような生々しい実感が溢れています。
「日経平均が急落した日でも、東京海上だけは不思議なほど底堅い。自社株買いが常に下支えしている安心感がある」(40代・個人投資家)
「利回りが4%近辺まで落ちてきたタイミングで少しずつ買い増している。過去10年以上の連続増配実績を見ていると、預金代わりに放置するのが一番効率的だと感じる」(50代・NISA長期保有派)
一方で、慎重なスタンスをとる投資家からは次のような懸念も提示されています。
「カルテル問題の是正に伴い、大企業向け保険の手数料競争が激化しないか心配。これまでのような高い利益率が維持できるのか」(30代・スイングトレード派)
こうした個人の声に対し、機関投資家を担当する主要証券のアナリスト予想は極めて冷静です。大手金融系アナリストのリポートによると、注目点は「国内金利の上昇による資産運用益の改善」と「北米事業を中心としたプライシング(保険料設定)の引き上げ効果」に集約されています。日銀が政策金利を引き上げる局面では、損害保険各社が保有する国債や預金の利回り改善がダイレクトに利益を押し上げるため、中期的な業績見通しには強い追い風が吹いていると評価されています。
自社株買いと連続増配の威力|今後の見通しと「買い時」の客観的指標
東京海上ホールディングスが市場から高い評価を受け続ける最大のエンジンは、極めて規律ある資本政策です。同社は株主還元方針として、修正純利益に対する配当性向の引き上げとともに、機動的な自社株買いを毎年継続して実行しています。
政策保有株を2029年度末までに完全に売却する方針を掲げているため、保有株の処分によって毎年数千億円規模の現金が創出されます。この資金は、資本効率(ROE)を高めるための自社株買い償却や、海外での成長M&Aに充当される構造が確立されています。
では、個人投資家にとっての「買い時」はどこにあるのでしょうか。市場関係者が注目する代表的なシグナルは以下の2点です。
第一に、予想配当利回りが過去のレンジ上限に近づいた局面です。東京海上の配当利回りが3.8%から4.0%の大台に乗る水準まで株価が調整した場面では、インカムゲイン狙いの機関投資家や個人マネーが強力な買い支えに入る傾向が顕著です。
第二に、四半期決算発表直後の過度な失望売り局面です。自然災害の引当金計上や為替の短期的な変動によって進捗率が市場予想を下回った際、一時的に売りが先行することがあります。しかし、本業の基礎収益力(コーポレート・アンダーライティング)に毀損がない限り、そうした急落局面は中期的な絶好のエントリーポイントとなってきた歴史があります。
【プロの結論】行動経済学から紐解く投資家の心理バイアスと判断基準
掲示板の書き込みに惑わされ、高値掴みや底値売りを繰り返してしまう背景には、行動経済学でいう「プロスペクト理論」と「確証バイアス」が強く作用しています。
株価が上昇している局面では、掲示板の強気なコメントばかりが目に入り、「乗り遅れたくない」という焦り(FOMO:取り残される恐怖)から高値で飛びついてしまいます。逆に、地合い悪化で株価が下落すると、「暴落」「オワコン」といった極端な言説に恐怖を感じ、配当利回りが向上している絶好の好機に持ち株を手放してしまうのです。
感情に左右されず、合理的な資産形成を行うための判断基準を以下に整理しました。
東京海上の保有・投資に向いている人:
- 短期の値動きに一喜一憂せず、3〜5年以上のスパンで配当を受け取りながら再投資できる人
- 新NISA口座を活用し、非課税で複利効果を最大限に享受したい長期資産形成層
- グローバルに分散された強固なビジネスモデルと、連続増配の規律を信頼できる人
現在エントリーを慎重に見送るべき人:
- 数日〜数週間のスイングトレードで急速なキャピタルゲイン(値上がり益)を狙っている人
- 自然災害のニュースや決算後の数パーセントの下げでパニック売りしてしまうリスク耐性の低い人
- 国内損保事業の手数料引き下げなど、特定のリスク要因ばかりに意識が囚われてしまう人

【東京 海上 株価 掲示板】に関するよくある質問(FAQ)
Q1:Yahoo!ファイナンスの東京海上掲示板の情報はどの程度信用できますか?
A1:投資判断の直接の根拠にするのは危険です。掲示板の投稿には個人の主観、願望、短期的なポジショントークが多数含まれています。ただし、「市場の個人投資家が今何を恐れ、何に期待しているか」という投資家心理の温度感を測るセンチメント指標としては参考になります。売買判断は必ず公式の決算短信や有価証券報告書のデータに基づいて行いましょう。
Q2:東京海上ホールディングスの目標株価はどのように確認すべきですか?
A2:みんかぶ等の情報サイトに掲載されているアナリスト予想コンセンサスを確認するのが最も手軽です。国内外の大手証券アナリストが算出する目標株価の平均値は、本業の収益力や金利環境を反映した中長期的な適正水準を示唆しています。ただし、目標株価は市場全体の地合いによって随時修正されるため、絶対的な将来価格を保証するものではありません。
Q3:今後、自然災害が激甚化した場合に配当が減配されるリスクはありますか?
A3:減配リスクがゼロとは言えませんが、損保業界内でも極めて低い部類に入ります。東京海上は利益の約半分を海外で稼ぐ地理的分散を実現している上、株主資本配当率(DOE)を意識した安定的な還元方針を掲げています。過去の大震災や巨大台風の際にも配当を維持または増配してきたトラックレコード(実績)が、下値の強固な安心感につながっています。
まとめ:今後の動向と失敗しないための判断基準
東京海上ホールディングス(8766)の株価掲示板で繰り広げられる激しい論争の正体は、強固な基礎収益力と株主還元に対する「強い期待」と、短期的な相場急変や災害報道に対する「過剰な警戒」のせめぎ合いにあります。
日銀の利上げによる運用利回りの向上、政策保有株式の売却加速による自社株買い原資の確保、そしてグローバルな事業展開によるリスク分散。これらの構造的強みは、ネット上のノイズに左右されることなく着実に機能しています。
掲示板の感情的な書き込みから一歩距離を置き、公表された財務データと還元姿勢を冷静に見つめること。それこそが、長期的な資産形成において市場の荒波に惑わされず、着実にリターンを積み上げるための決定的な道しるべとなります。 (出典: 東京 海上 株価 掲示板(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
