定期券のポイント還元で大損?2026年最新の得する買い方と最強クレカ
毎日の通勤・通学に欠かせない定期券。新年度や更新のタイミングで、駅の券売機に並んで現金で支払っていませんか。もしそうなら、年間で数千円から数万円相当の資産を自らドブに捨てているのと変わりません。定期券は日常の固定費のなかでも極めて決済額が大きく、キャッシュレス決済とポイント連携を正しく最適化するだけで、驚くほどの還元を生み出す「最大のポイ活ゾーン」です。
2026年現在、各鉄道会社による運賃改定やデジタルシフトが加速し、磁気定期券から「モバイルIC」への移行に伴う優遇措置はかつてない広がりを見せています。一方で、「いつも使っている高還元クレジットカードで買ったのに、ポイント明細を見たら付与対象外だった」という落とし穴にハマる利用者が後を絶ちません。現金購入が大損を生む構造的な理由と、還元率を極限まで引き上げる最強の購入戦略を徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:定期券の現金購入は年間数千円〜1万円以上の純損失であり、2026年現在はモバイルSuicaや各私鉄専用クレカによる「デジタル決済」が圧倒的有利。
- 要点2:楽天カードなど一般人気クレカの多くが「交通系チャージ・定期券購入のポイント対象外または還元率半減」へと改悪されており、専用カードの選定が必須。
- 要点3:JR東日本のモバイルSuica×ビューカードでの高還元や、オフピーク定期券、私鉄各社の乗車ポイント制度を掛け合わせることで、実質還元率は5%を超える。
【現金購入は大損】定期券のポイント還元を放置すると年間いくら捨てるのか?
「会社の経費で交通費が全額支給されるから、ポイントなんて気にしない」――そう考えるビジネスパーソンこそ、最大の罠に嵌まっています。通勤交通費は会社から非課税手当(または実費)として支給されますが、その決済手段をどう選ぶかは個人の自由です。定期代の購入で獲得したクレジットカードのポイントや鉄道会社のポイントは、正当な個人の経済的利益として認められています。
例えば、郊外から都心へ通勤し、6ヶ月定期券の代金が10万円(年間20万円)かかる会社員を想定してみましょう。券売機で現金決済した場合、得られるポイントはもちろん0ポイントです。一方、還元率が最大化される特定のクレジットカードと公式ポイントプログラムを連携させて購入した場合、年間で6,000円〜10,000円相当の還元が自動的に戻ってきます。10年間の通勤を続ければ、その差額は10万円前後に達します。
なぜ鉄道各社はここまでポイント付与に差をつけるのでしょうか。各社のIR資料やデジタル戦略の方針を紐解くと、背景には「券売機の維持・更新コストの削減」と「駅窓口の省人化」という切実なコスト構造改革があります。紙や磁気の定期券を発行し、現金の回収・輸送・警備に投じるコストは莫大です。鉄道会社は現金を扱うオペレーションを減らすため、自社経済圏のモバイル決済にユーザーを誘導し、その見返りとして高率なポイントを還元する仕組みを整えているのです。

【2026年最新】交通系IC・主要鉄道の定期券ポイント還元率を徹底比較
一口に定期券のポイント還元といっても、利用する鉄道網(JR東日本、東京メトロ、東急電鉄など)や決済端末(モバイルICか物理カードか)によって還元率は劇的に変動します。2026年現在の主要交通機関における定期券ポイント還元率2026年最新データを比較表にまとめました。
| 鉄道会社・利用形態 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| JR東日本(モバイルSuica×ビューカード) | モバイルSuica定期券購入:最大5.0%還元(カード決済3.0%+モバイル購入2.0%付与) | 0.5%〜1.0% | 首都圏JRユーザーにおける鉄板構成。磁気やカード型Suicaを使い続ける理由が見当たらない水準。 |
| 東京メトロ(To Me CARD Prime) | メトロポイントPlus定期券購入:最大2.0%前後還元+乗車ごとのデイリーポイント加算 | 0.5% | 東京メトロ完結区間や他社線接続定期でも、メトロポイントPlusの設定により乗車・購入の両輪で手堅く貯まる。 |
| 東急電鉄(TOKYU CARD ClubQ JMB) | 「電車とバスで貯まる」サービス登録で最大3.0%還元(カード決済ポイント含む) | 0.5%〜1.0% | 東急線ユーザー必携。バス定期券や東急線PASMO定期券の合算購入で効率が飛躍的にアップする。 |
| 一般他社クレカ(楽天・三井住友・PayPay等) | 定期券購入時:0%(対象外)または0.5%へ半減 | 1.0% | 各社による「チャージ・交通系定期購入のポイント付与対象外」改定が進み、メインカード利用が逆に損となる典型例。 |
上記の数値が物語るように、2026年の還元構造は「自社グループの系列カードを使うか否か」で完全な二極化が起きています。一般的なポイント高還元カードを盲信していると、定期券決済において大きな見落としを被ることになります。
【JR東日本攻略】モバイルSuica定期券×ビューカードで還元率が跳ね上がるカラクリ
JR東日本管内を日常的に利用している場合、選ぶべき最適解は議論の余地なく「モバイルSuica」と「ビューカード」の組み合わせに集約されます。この組み合わせが圧倒的な強さを誇る理由は、単一の決済還元ではなく、2つの独立した還元プログラムが二重取り構造になっている点にあります。
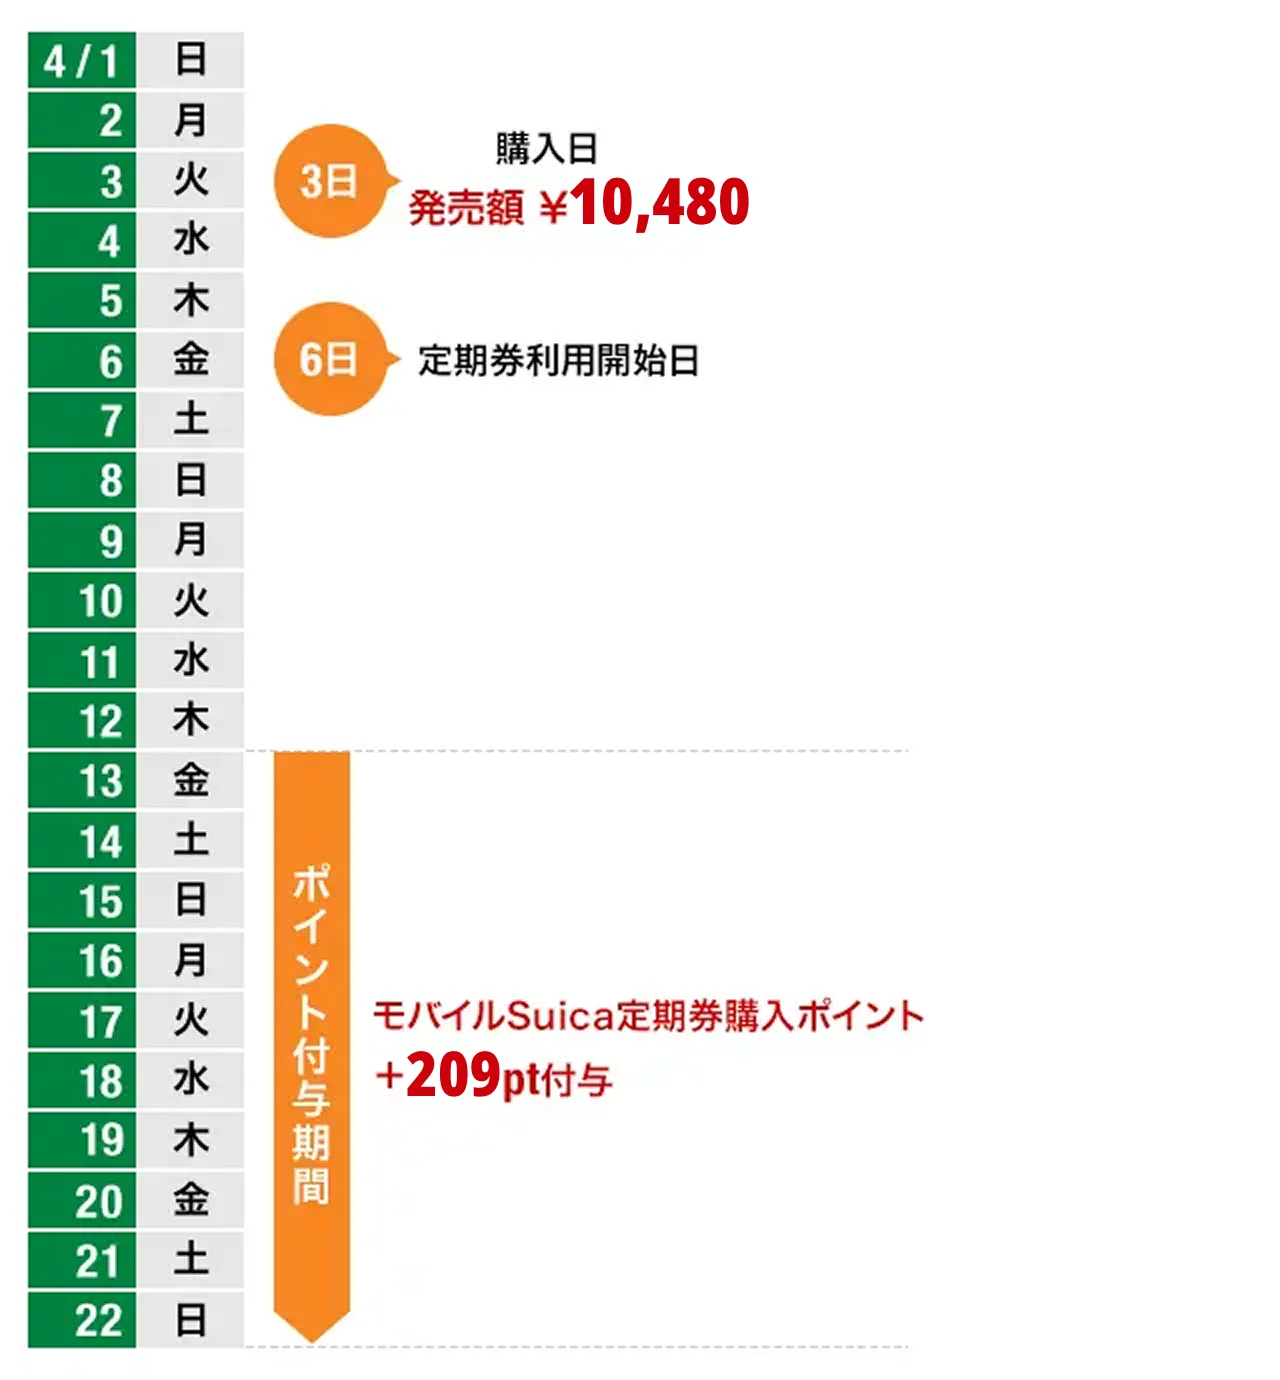
まず1つ目が、JR東日本の共通ポイントであるJRE POINT定期券還元です。駅の指定席券売機やみどりの窓口でカード型Suica定期券を購入した場合、JRE POINTの付与率はわずか0.5%(200円につき1ポイント)にとどまります。しかし、これを「モバイルSuica定期券」としてスマートフォンアプリ上で購入するだけで、モバイルSuica定期券ポイント付与の専用レートとして2.0%(50円につき1ポイント)が直接付与されます。券面や区間が同一であるにもかかわらず、媒体をスマートフォンに変えるだけで付与率が実に4倍に跳ね上がる設計です。
さらに2つ目として、決済カードにJR東日本グループの「ビューカード(「ビュー・スイカ」カードやJRE CARDなど)」を指定した場合のビューカード定期券購入還元率が上乗せされます。ビューカードの基本特典「VIEWプラス」により、モバイルSuica定期券の購入決済に対して3.0%相当のJRE POINTが付与されます。これらを合算することで、定期券購入時の合計還元率は堂々の5.0%に達します。
加えて見逃せないのが、JR東日本が本格推進しているオフピーク定期券ポイント付与および割引運賃の存在です。平日朝のピーク時間帯を避けて入場することで、運賃そのものが通常の通勤定期券より約10%割安に設定されているだけでなく、特定のキャンペーン時には追加のJRE POINT還元が受けられます。勤務形態に時差出勤やフレックスタイムが導入されている企業に勤めているなら、通常定期からオフピーク定期券へシフトするだけで、出費の抑制とポイント獲得の二重のメリットを享受できます。

【私鉄・地下鉄包囲網】東京メトロ・東急・私鉄各社の最適クレカとポイント三重取り
JR以外の私鉄や地下鉄をメインに利用しているユーザーにとっても、自社線に特化した独自プログラムを活用することで、PASMO定期券ポイント還元率を極限まで押し上げることが可能です。各私鉄は沿線住民の囲い込みを狙い、独自の提携カードに強力な特典を付加しています。
東京メトロ線を利用するなら、東京メトロ公式クレジットカード「To Me CARD」の紐付けが不可欠です。To Me CARD会員向けの専用サービス「メトロポイントPlus定期券」では、メトロ線の定期券購入時にメトロポイントとクレジットカード会社のポイントがダブルで付与されます。さらに、メトロポイントPlusに登録したPASMOで定期券区間外に乗車したり、土休日にメトロを利用したりするたびに乗車ポイントが加算されるため、平日の通勤と休日の移動がそのまま資産形成に直結します。
東急線沿線に住む通勤者であれば、「TOKYU CARD ClubQ JMB」が必須アイテムとなります。同カード最大の特徴は、独自のポイントサービス「東急カード電車とバスで貯まる」プログラムです。事前に専用Webサイトから登録を済ませておくだけで、東急線の定期券購入(東急線と他社線の連絡定期券を含む)において、決済額の最大3.0%がTOKYU POINTとして還元されます。東急バスの定期券や日々のノッテチャージ(オートチャージ)も網羅されているため、東急線経済圏に生活拠点を置くユーザーにとって他社クレカを使う選択肢はあり得ません。
小田急の「OPクレジットカード」、西武鉄道の「SEIBU PRINCE CLUBカード セゾン」、京王電鉄の「京王パスポートカード」など、私鉄定期券おすすめクレジットカードは各社が専用設計しています。私鉄利用者の鉄則は、「自分がメインで通過する路線の親会社が発行するクレジットカードを契約し、公式ポイントプログラムへ会員番号を事前登録する」ことに尽きます。
【実態検証】「定期券にポイントがつかない!」利用者が直面する落とし穴と真相
インターネット上の質問掲示板やSNSでは、「定期券をクレジットカードで買ったのに、ポイント履歴がゼロのままになっている」「ポイントがつかない理由がわからない」といった悲鳴に似た書き込みが頻繁に見られます。この定期券ポイントつかない真相を検証すると、利用者が陥りがちな3つの構造的トラップが浮かび上がってきます。
1. クレジットカード側の「ポイント付与対象外」規約改定
近年、多くの大手クレジットカード会社がポイント付与条件を厳格化しています。これが定期券購入クレジットカード対象外理由の最たるものです。以前は多くのカードで「定期券購入=通常のショッピング利用」として1.0%程度のポイントが付与されていました。しかし、加盟店手数料の引き下げ圧力や収益性の悪化を背景に、楽天カードや一部の三井住友カード、PayPayカードなどでは、交通系電子マネーへのチャージや定期券券売機での利用分が「ポイント付与の完全対象外」あるいは「還元率を従来の半分(0.5%等)へ引き下げ」とする改悪が段階的に実施されました。普段使いで還元率が高いカードであっても、交通費決済においてはポイント付与のブラックリストに入っているケースが多発しています。
2. 公式ポイントサイトへの「事前エントリー・会員連携漏れ」
「モバイルSuicaで買ったのにJRE POINTがつかない」と嘆くケースの9割以上は、JRE POINT WEBサイトへの「Suica識別番号の事前登録」を怠っていることが原因です。モバイルSuicaアプリに会員登録しただけでは、ポイントシステムとは自動連携されません。アプリとは別に「JRE POINT」のアカウントを作成し、モバイルSuicaの会員番号(JEから始まる番号)を手動で紐付ける手続きを踏まなければ、購入データがポイントシステム側に連携されず、還元は永久に消滅します。To Me CARDのメトロポイントPlusや東急カードの電車とバスで貯まるサービスも同様で、「事前エントリー必須」の仕組みが落とし穴になっています。
3. 通学定期券における決済制限と親名義カードの規約の壁
高校生や大学生の通学定期券購入時にもトラブルが頻発します。学生本人がクレジットカードを持てない年齢(高校生以下など)の場合、親が代理で支払う必要がありますが、駅の自動券売機では「カード名義人本人以外の利用」が規約上禁止されています。近年は各社アプリ(モバイルSuicaやモバイルPASMO)の普及により、保護者のクレジットカードを登録して遠隔決済できる通学定期券クレジットカードポイント獲得のルートが整備されつつあります。しかし、窓口購入時に親名義のカードを生徒本人が持参して決済を断られるなど、本人確認と決済権限の不一致によってポイント還元を逃してしまう事例が依然として見受けられます。
一般に知られていない盲点とネットの誤解
ネット上のポイ活情報の中には、制度の変更に追いついていない古い情報や、実効性の乏しい都市伝説レベルの誤解が散見されます。読者が無用なリスクを避けるために、現場検証に基づいた事実を整理します。
誤解1:「定期券はクレカ決済よりチャージしたICで払う方が二重取りできてお得?」
ネット上で時折見かけるのが、「高還元クレカで交通系ICにチャージしてポイントを獲得し、そのチャージ残高で券売機から定期券を買えばポイントの二重取りができる」という言説です。これは完全な誤解です。
実態として、各交通系ICカードのチャージ残高上限は一律「20,000円」に制限されています。半年定期券や長距離通勤の定期代は3万円〜10万円を超えることが日常的であり、2万円のチャージ上限枠では定期券代金を全額支払うことが物理的に不可能です。交通系IC定期券チャージ還元比較の観点から言えば、定期券はチャージ残高で買うものではなく、「定期券購入として直接クレジットカード決済するルート」を選ぶのが唯一かつ最も確実な高還元アプローチです。
誤解2:「定期券分割購入ポイント二重取り」の裏ワザは誰でも使える?
JRの運賃計算ルールを利用し、特定駅で区間をあえて2枚(または1枚の定期券内で2区間)に分割することで正規運賃より総額を安く抑える「分割定期券」。ネット上では「分割購入によって定期代そのものを安く浮かせ、さらにクレカ決済でポイントを二重取りする裏技」として紹介されることがあります。
確かに運賃計算上、分割によって数千円安くなる特定区間(例:東海道線や中央線の一部の接続駅)は実在します。しかし、2026年現在のモバイルSuicaシステムでは、複雑な分割定期券のアプリ内発行に対応していない区間が多く存在します。結果としてみどりの窓口や駅券売機での「磁気・カード型Suica」による購入を余儀なくされ、モバイルSuica購入時の高還元(2.0%付与)を失うトレードオフが発生します。「分割による運賃差額」と「モバイル決済による還元率低下」のどちらが得になるかを緻密に計算しないと、手間ばかり増えて逆に手取りポイントを損なう結果となります。
【プロの結論】行動経済学から見る機会損失の罠と「得する人・損する人」の分岐点
なぜこれほど明確な経済的メリットが存在するにもかかわらず、未だに多くの人々が券売機に並び、現金決済を繰り返してしまうのでしょうか。行動経済学の観点から見ると、人間には変化を恐れて過去の習慣に執着する「現状維持バイアス(Status Quo Bias)」が根強く働いていることが分かります。
定期券の更新は、1年間にせいぜい1回から4回程度のイベントです。1回の更新で生じる還元の差額は数千円程度であるため、心理的に「わざわざ新しい専用クレジットカードを申し込み、アプリとポイントサイトを紐付ける手間」という初期コスト(フリクション)が過大に評価されてしまいます。しかし、この数千円の怠惰が5年、10年と積み重なることで、最終的には何万円もの純粋な経済的損失を生み出します。日々のスーパーで数十円の安売りを気にする人が、年数十万円の定期券決済における数千円単位のポイントを無防備に放棄しているという矛盾に気づくべきです。
【実践判断基準】あなたに最も適した定期券購入ルート
- JR東日本・新幹線通勤をメインとする人:
迷わず「ビューカード(「ビュー・スイカ」カード等)」を契約し、「モバイルSuica」で定期券を発行してください。これだけで年5.0%のJRE POINT還元が自動的に確定します。 - 東京メトロ・都営地下鉄の利用頻度が高い人:
「To Me CARD Prime」を取得し、「メトロポイントPlus」の定期券購入および乗車ポイントをフル活用するのが最短ルートです。 - 東急線をはじめとする特定私鉄の沿線住民:
その鉄道会社が発行する提携カード(東急カード、小田急OPカード等)を契約し、自社ポイントサービスの事前登録を済ませてください。 - おすすめできない行動(避けるべき人):
「ポイントが分散するのが面倒だから」と、ポイント付与対象外の一般クレカ(一部の楽天カード等)で定期券を買い続ける人、または駅の券売機で毎度現金投入を続けている人は、今すぐその運用を停止してください。
【定期券のポイント】に関するよくある質問(FAQ)
Q1:会社から支給される通勤定期券を自分のクレジットカードで買ってポイントをつけても、法的に問題はありませんか?
A1:法的な問題はありません。通勤手当の実費支給や定期券代金の支給において、決済手段を従業員個人のクレジットカードに委ねている企業が大半です。決済に伴って付与されるポイントは、クレジットカード会社および鉄道会社から利用者個人に提供されるプロモーション特典であり、横領や不正受給に該当することはありません。ただし、会社の規定で「法人カード決済限定」などの個別規則が定められている場合は社内規定に従ってください。
Q2:通学定期券を親のクレジットカードで購入してポイントを貯めることはできますか?
A2:可能です。近年はモバイルSuicaやモバイルPASMOの普及により、通学定期券のWEB予約・確認システムを通じて「保護者のクレジットカードによる代理決済」が公式に認められています。事前に学校発行の通学証明書をアプリ経由でアップロードし、承認後に保護者のカードでオンライン決済することで、通学定期代の高額決済に応じたポイントを満額獲得できます。
Q3:定期券のポイント還元率は「6ヶ月定期」と「1ヶ月定期」のどちらがお得ですか?
A3:還元「率」自体は変わりませんが、手元に残る実質的な金額とポイント総額を考慮すると、「6ヶ月定期」の一括購入が圧倒的にお得です。そもそも6ヶ月定期券は、1ヶ月定期を6回買い直すよりも運賃自体が15%〜20%程度安く設定されています。その割安になった代金全額に対して一括で高還元ポイントが付与されるため、割引による支出削減とポイント還元の合計効果は最大化されます。退職や転居の予定がない限り、6ヶ月定期のクレカ一括決済を強く推奨します。
まとめ:2026年の通勤費を見直して賢くポイントを獲得するために
2026年における鉄道各社のサービス変革は、キャッシュレスとモバイルへの完全移行を前提とした設計になっています。駅の物理的な券売機で現金を払い続ける利用者は、鉄道会社にとってコスト要因でしかなく、ポイント還元の面でも冷遇されざるを得ないのが残酷な現実です。
定期券のポイント還元で損をしないための行動は極めてシンプルです。「利用する鉄道路線に最適な専用クレジットカードを用意する」「モバイルICアプリを導入する」「ポイントプログラムへ事前エントリーする」――この3ステップを一度完了させれば、毎年の定期更新のたびに数千円から1万円規模の還元が自動的に蓄積されていきます。次回の定期券更新日を迎える前に、ご自身の決済環境が最大の恩恵を受けられる状態になっているか、今すぐ見直してみてください。 (出典: 定期 券 ポイント(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
