富裕層の資産内訳を徹底解剖!現金・株式・不動産のリアルな比率
歴史的なインフレ圧力と金利のある世界への転換期を迎えた2026年、日本の富裕層が保有する資産のポートフォリオに地殻変動が起きています。汗水流して蓄えた現金を銀行口座に寝かせ続ける一般層を尻目に、資産数億円を動かす富裕層はどのような資産内訳を組み、いかにして富を加速度的に拡大させているのでしょうか。
公的データやシンクタンクの調査報告、さらには富裕層専属のプライベートバンカーへの取材から浮き彫りになったのは、一般層の常識を覆す「徹底したインフレ耐性ポートフォリオ」と「オルタナティブ投資の駆使」という生々しい実態です。本稿では、お金持ちたちのリアルな資産配分比率から資産管理会社を活用した防衛スキームまで、その全貌を白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日本の富裕層・超富裕層は合計約165.3万世帯、純金融資産総額は約469兆円規模に達し、国内世帯の上位約3%を占める。
- 要点2:一般層の現預金比率が50%を超えるのに対し、富裕層は現金比率を10〜20%に抑え、株式・不動産・オルタナティブ投資へ大胆に傾斜配分している。
- 要点3:プライベートバンクや資産管理会社を設立した多層的な税金対策とヘッジファンド運用が、富を減らさずに増やす決定的な格差を生み出している。
【2026年最新データ】日本の富裕層・超富裕層の定義と世帯割合の実態
資産運用の構造を読み解く前提として、まずは日本国内における富裕層の客観的な階層区分を整理しておく必要があります。日本における資産階層のスタンダードとされる野村総合研究所調査の分類フレームワークによると、預貯金や株式、債券などの金融資産から負債を差し引いた純金融資産保有額を基準に、以下のように厳格に定義されています。
最新の推計データによると、純金融資産が1億円以上5億円未満の「富裕層」は約156.3万世帯、5億円以上の「超富裕層」は約9.0万世帯に達し、両者を合わせた世帯数は約165.3万世帯を記録しています。これは全世帯の約2.8%から3%弱に相当し、その純金融資産の総額は約469兆円という天文学的な規模に達します。前回の大型推計期と比較しても世帯数で約11%増、資産総額で約29%増と、アベノミクス以降の歴史的株高と不動産価格の高騰の恩恵を受け、富の集中が一段と加速しました。
特筆すべきは、本業の給与収入をコツコツ蓄えた層だけでなく、自社株評価の高騰や外貨建て資産の上昇によって自然と資産1億円の壁を突破した「いつの間にか富裕層」と呼ばれる層が厚みを増している点です。しかし、富裕層の仲間入りを果たした人々が直面するのは、「富をいかに維持し、インフレから防衛するか」というシビアな現実です。
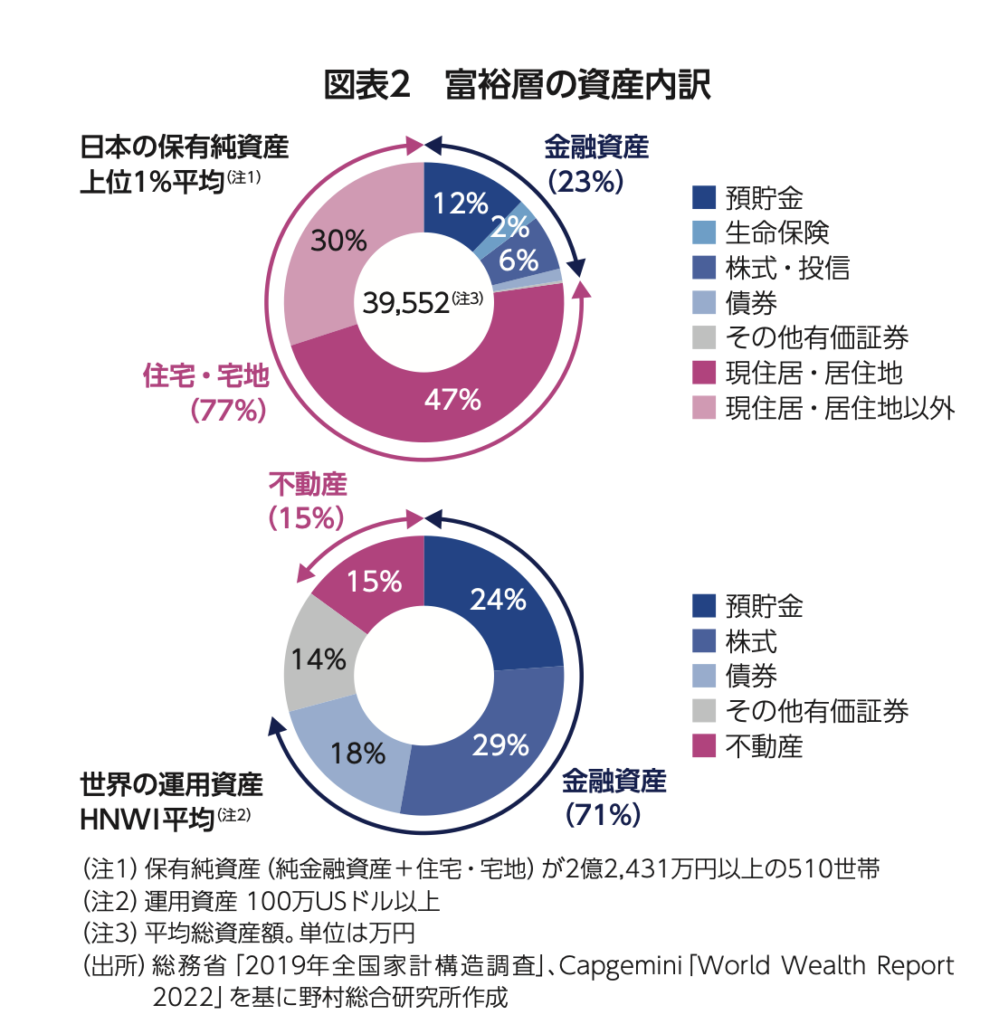
富裕層の資産内訳は一体どうなっているのか?現金・不動産・株式のリアルな保有比率
一般層と富裕層の最大の違いは、保有する資産の「中身(アセットアロケーション)」にあります。日本銀行の資金循環統計などでも指摘される通り、一般的な日本の家計では現預金比率が全体の50%超を占め、リスク資産への配分は極めて限定的です。これに対し、富裕層のポートフォリオは「キャッシュを極限まで遊ばせない」設計が徹底されています。
国内外のウェルスマネジメント調査および富裕層資産の実態データから抽出した、資産規模別のリアルな資産内訳比較は以下の通りです。
| 資産階層区分 | 現金・預金比率 | 株式・有価証券割合 | 不動産・現物資産割合 | オルタナティブ等 |
|---|---|---|---|---|
| 一般層(3,000万円未満) | 52.0% 〜 65.0% | 15.0% 〜 20.0% | 15.0% 〜 25.0%(実需自宅中心) | 0.0% 〜 1.0% |
| アッパーマス層(3,000万〜1億円) | 30.0% 〜 40.0% | 35.0% 〜 45.0% | 20.0% 〜 30.0% | 1.0% 〜 3.0% |
| 富裕層(1億〜5億円) | 15.0% 〜 25.0% | 40.0% 〜 50.0% | 25.0% 〜 35.0%(投資用含む) | 5.0% 〜 10.0% |
| 超富裕層(5億円以上) | 8.0% 〜 15.0% | 35.0% 〜 45.0%(未公開株含む) | 30.0% 〜 40.0%(商業ビル・海外) | 15.0% 〜 25.0% |
上記データから明らかなように、資産1億円以上内訳を検証すると、流動性維持のための現金預金比率はわずか1〜2割程度に過ぎません。残る8割強は、インフレに連動して価格と配当が伸びる「株式」、賃料収入とレバレッジ効果を生む「不動産」、そして市場の暴落局面でも絶対収益を狙う「オルタナティブ投資」へと戦略的に振り分けられています。
地域別の傾向を見ても、東京都心部の富裕層は有価証券や海外資産の割合が極めて高い一方、地方都市や沖縄県などのトップ1%世帯では広大な土地や商業不動産が資産の過半を占めるケースが見られるなど、保有形態には地域特性に応じたポートフォリオの最適化が行われています。
一般層とは決定的に異なる!富裕層ポートフォリオの運用戦略と秘密
富裕層が巨額の富を盤石なものにしている背景には、一般の個人投資家がアクセスできない専門的な金融インフラの存在があります。その中核を担うのが、外資系・日系メガバンクが展開するプライベートバンクの存在です。
富裕層の運用戦略において、一般層と決定的に差別化されているポイントは以下の3点に集約されます。
1. オルタナティブ投資とヘッジファンド運用の積極導入
株式市場と債券市場が同時に下落するような歴史的局面を経験した富裕層は、伝統的な資産配分だけに頼りません。市場の騰落に左右されずにリターンを追求するヘッジファンド運用や、非上場の成長企業へ資金を投じるプライベート・エクイティ(PE)ファンド、さらにはインフラファンドや実物資産(高級クラシックカー、現代アート、希少価値の高いワイン)など、小口投資家には開放されていないオルタナティブ投資へ資産の10〜25%を投じるのが常識となっています。
2. 不動産投資における「デット(負債)のレバレッジ」活用
富裕層にとって借金(デット)は恐怖ではなく、富を増幅させる強力なツールです。低金利で調達した資金を、安定したキャッシュフローを生み出す都心のプライム立地のオフィスビルや一棟マンションに投じることで、自己資本利益率(ROE)を劇的に高めます。これにより、保有資産のインフレ防衛と継続的な家賃収入の両立を達成しています。
3. グローバル分散と多通貨保有による「カントリーリスク回避」
円安傾向が定着する中、富裕層は日本円だけの保有を極端に嫌います。資産の40〜60%を米ドル、スイスフラン、ユーロなどの外貨建て資産や米国優良株、海外不動産として保有し、通貨価値の下落から自己資産を守り抜く体制を整えています。

【実態検証】プライベートバンカーの証言と現場で見えたリアルなマネー事情
現場で富裕層の資産管理に携わるシニア・プライベートバンカーやファミリーオフィス担当者の証言を総合すると、富裕層の心理と行動パターンには明確な共通項が存在します。
大手外資系プライベートバンカーの証言によると、「資産が数億円規模に達したクライアントが真っ先に口にするのは『リターンを年利20%にしたい』という欲ではなく、『いかにして実質資産を目減りさせず、税金を合法的に最適化し、次世代へ継承するか』という保全の要望である」といいます。
また、SNSや投資コミュニティで語られるような「短期トレードによる一攫千金」を狙う富裕層は皆無に等しく、機関投資家レベルの厳格なリスク管理規程を個人レベルで敷いています。保有資産全体のボラティリティ(価格変動幅)を徹底的に計算し、株式市場が30%暴落したとしても、不動産のインカムゲインとヘッジファンドのショートポジションで資産全体の下落を数パーセント以内に抑え込むような、極めて緻密なディフェンス設計が施されています。
一般に知られていない盲点とネットの誤解|「タワマン節税」の終焉と新たな潮流
富裕層の資産戦略に関しては、ネット上で時代遅れの俗説や誤解が蔓延しています。代表的な誤解と、2026年現在のリアルな税務・資産防衛の実態を整理しておかなければなりません。
誤解1:「タワーマンションを買えば無制限に相続税を圧縮できる」
かつて横行した「タワマン節税(タワーマンションの高層階を購入し、市場価格と相続税評価額の乖離を利用して評価額を大幅に引き下げる手法)」は、税制改正による評価方法の見直しによって実質的な抜け穴が塞がれました。現在、賢明な富裕層は単なる小手先の節税用不動産購入から撤退し、正当な事業性評価と収益還元価値に基づいた実質利回りの高い商業ビルや一棟アパートの取得へと舵を切っています。
誤解2:「富裕層は個人の確定申告で莫大な税金を払っている」
純金融資産が数億円を超えると、個人名義での資産保有自体が大きな非効率を生みます。そこで標準的なスキームとなるのが資産管理会社設立です。資産管理会社(プライベート・カンパニー)を設立して不動産や株式を法人所有に移転し、家族を役員にして所得を分散させるほか、経費計上の幅を広げることで、所得税・住民税の最高税率(最大55%)の適用を回避し、実効税率を法人の水準(約30%前後)へ抑え込む富裕層税金対策が極めてシステマチックに運用されています。

【プロの結論】資産1億円の壁を越える人と挫折する人の決定的な判断基準
行動経済学および資産形成の心理学的観点から見ると、一般層が資産1億円の壁を突破できずに足踏みする原因と、富裕層へと突き抜ける人の間には「リスクに対する認識の決定的な断絶」が存在します。
多くの人は「現金を預金しておくこと=安全」と信じ込んでいますが、インフレ下において現金の購買力は毎年確実に低下しており、実質的には「確実な目減り」という巨大なリスクを背負っています。富裕層は、価格変動リスク(ボラティリティ)を受け入れてでも、インフレヘッジが効く株式や不動産に資金を配分し続ける「資本家のメンタリティ」を持っています。
では、一般のビジネスパーソンや個人投資家が富裕層のアプローチを模倣するにあたり、何を取り入れ、何を避けるべきなのでしょうか。その明確な判断基準を以下に提示します。
| 判断基準・項目 | 富裕層への道を切り拓く行動(推奨) | 資産形成で挫折する行動(非推奨) |
|---|---|---|
| 現金保有の考え方 | 生活防衛資金(6ヶ月〜1年分)を除き、余剰資金はすべて運用に回す | 漠然とした将来の不安から、資産の大半を低金利の普通預金に放置する |
| 投資の時間軸と手法 | 世界経済の成長に連動するインデックス投資と優良不動産の長期保有 | SNSの噂や急騰銘柄に飛びつき、短期の売買差益で一攫千金を狙う |
| 税金・法人の活用 | NISA等の非課税制度をフル活用し、規模拡大後は資産管理会社を検討 | 節税スキームを無視し、個人口座の給与所得と高税率のままで運用を継続 |
【富裕層の資産内訳】に関するよくある質問(FAQ)
Q1:純金融資産1億円以上の富裕層になるには、どのようなポートフォリオから始めるべきですか?
A1:最初から富裕層の真似をしてプライベートバンクや複雑なオルタナティブ投資に手を出すのは禁物です。まずは生活防衛資金を確保した上で、NISAなどの非課税制度を徹底活用し、全世界株式や米国株式を中心とした低コストインデックス投信の積立から始めましょう。金融資産が3,000万〜5,000万円を超えた段階で、優良な収益不動産へのレバレッジ投資や国内外の高配当株への個別配分を検討するのが王道のステップです。
Q2:なぜ超富裕層は個人ではなく資産管理会社を設立して運用するのですか?
A2:個人で多額の配当所得や不動産所得を得ると、給与所得と合算されて最大55%(所得税45%+住民税10%)の高税率が課されます。一方、資産管理会社(法人)を設立すれば、法人税等の実効税率は約30%前後に抑えられ、家族への役員報酬支払いによる所得分散や、運用経費・共済制度の活用などにより、手元に残るキャッシュフローを大幅に最大化できるためです。
Q3:現金預金の比率を50%以上持っていると、インフレ時代にはどのようなリスクがありますか?
A3:年2〜3%のインフレが継続した場合、銀行預金の数字(名目価値)は減らなくても、10年後には実質的な購買力が20〜25%以上失われることになります。物価上昇局面においては、「現金をそのまま持っていること自体が確実な資産減少リスク」となるため、富裕層は現預金を必要最小限に絞り、インフレに強い現物資産や有価証券へシフトさせています。
まとめ:今後の動向と失敗しないための判断基準
日本の富裕層が実践している資産ポートフォリオの内訳と運用戦略は、単なる「お金持ちの贅沢な投資術」ではなく、インフレと円安という構造変化から自己防衛するための極めて合理的で冷徹なサバイバル戦略です。
現預金に過度に依存した資産配分を見直し、株式・不動産・オルタナティブ投資へと分散された富裕層のポートフォリオ思想を理解することは、これからの資産形成を目指すあらゆる層にとって不可欠な視点といえます。時代の潮流を見極め、小手先の流行に惑わされず、長期的な資産価値の保全と成長を両立させる確かなアセットアロケーションを構築していきましょう。 (出典: 富裕 層 資産 内訳(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
