国民年金を払わないと差し押さえ?赤色封筒の真相と回避策を徹底解明
日本年金機構から定期的に届く薄い封筒を、中身も確かめずにゴミ箱へ投げ捨ててはいないでしょうか。「国民年金なんて払わなくても、実際に差し押さえまではされない」「無職だから取られる財産などない」という根拠のないネットの噂を信じ込んでいると、ある日突然、給料や預金口座という生活の生命線を断たれる事態に直面します。
公的年金制度の公平性を担保するため、国は保険料未納者に対する強制徴収の手続きを年々厳格化させています。郵便受けに届く封筒の色が青から黄色、そして「赤」へと変化したとき、それは国家権力を背景とした法的手続きが最終局面に突入した警告です。督促を無視し続けた先に待ち受ける財産調査の実態と差し押さえの執行基準、そして家族を巻き込む連帯納付の法的リスクについて、関係機関の公開データや取材証言を交えて徹底解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:国民年金の未納放置による強制徴収は都市伝説ではなく、「年収300万円以上・未納7ヶ月以上」を主対象として年間数万件規模で財産差し押さえが実際に執行されている。
- 要点2:封筒が「特別催告状(赤色封筒)」に変わると危険水域であり、その後の「最終催告状」「督促状」を無視すると延滞金の加算とともに銀行口座の凍結や給与天引きが断行される。
- 要点3:本人に収入がなくても「世帯主・配偶者の連帯納付義務」により家族の財産が標的になるため、放置せず速やかな「国民年金免除申請手続き」や「分割納付相談」が不可欠である。
【2026年最新基準】国民年金の未納で差し押さえは本当にあるのか?強制徴収のリアル
「年金を納めていなくても、警察が来るわけでもないし大丈夫だろう」という甘い見通しは、現在の年金行政においては完全に通用しません。日本年金機構は厚生労働省と連携し、未納者に対する強制徴収の網を段階的かつ確実に狭めてきました。
強制徴収の対象となる明確な目安が国民年金未納差し押さえ基準です。現在、日本年金機構が重点的に差し押さえ対象として定めている標準的なボーダーラインは「控除後所得300万円以上かつ未納月数7ヶ月以上」と公表されています。過去には「所得400万円以上・未納13ヶ月以上」だった基準が引き下げられ、現在の年収300万円未納7ヶ月という基準へ厳罰化されました。中堅層の会社員や個人事業主であっても、少しの油断で即座に対象者リストへ直結する水準です。
日本年金機構の業務実績報告資料によると、年間で強制徴収の手続きに着手される件数は10万件を超え、実際に財産差し押さえが執行される件数も年間2万件前後の高水準で推移しています。これは「見せしめ」のための例外的な措置ではなく、機械的・システマチックに処理される日常業務と化しています。「催告状を無視していればそのうち諦めてくれる」という思い込みは、法的な差し押さえを自ら招き入れる致命的な誤認といえます。
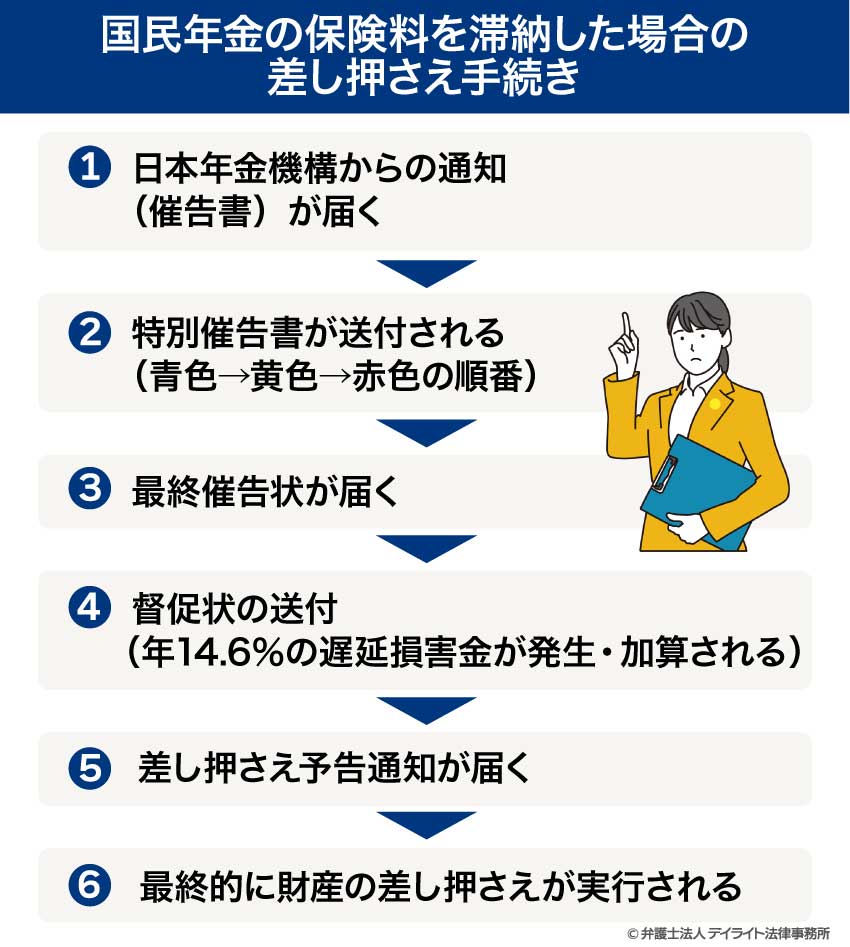
噂の真偽を徹底検証|特別催告状赤色封筒と最終催告状・督促状が持つ法的な意味
保険料の未納が続くと、日本年金機構(委託を受けた民間事業者を含む)から段階的に文書が送付されます。この通知プロセスのなかで、未納者がもっとも恐怖を感じるのが封筒の「色の変化」です。
最初は国民年金未納の事実を知らせる穏やかな文面の「国民年金未納保険料納付推奨通知書」などから始まりますが、これを放置すると特別催告状へと移行します。特別催告状は段階的に封筒の色が変わる仕組みが採用されており、青色 ➜ 黄色 ➜ 赤色(またはピンク色)の順で切迫度が増していきます。
この特別催告状赤色封筒が自宅に届いた段階は、行政側が「これ以上の任意の説得は無意味」と判断した危険信号です。赤色封筒には、「指定期日までに納付がない場合、滞納処分(財産差し押さえ)に着手するための法的手続きへ移行する」旨が太字で明記されています。
赤色封筒を突破すると、いよいよ法的執行のカウントダウンが始まります。次に届くのが最終催告状です。これは滞納処分に入る前の「最後の猶予」を告げる公的文書であり、未納者本人だけでなく連帯納付義務者に対しても指定期限内の納付が厳格に求められます。
最終催告状の期限を過ぎると、国税徴収法の規定に基づき督促状が発付されます。この督促状こそが法的な境界線です。督促状が発送された時点で、発送日の翌日から年利計算に基づく延滞金加算がスタートするだけでなく、年金受給権などの時効が中断します。さらに法律上は「督促状の指定期限から10日を経過した日までに完納しないときは、財産を差し押さえなければならない」と定められており、いつ銀行口座が差し押さえられても法的に争う余地が完全になくなります。
【徹底比較】催告から預金口座凍結・給料差し押さえまでのタイムライン
納付督促を放置し続けた場合、どのようなスケジュールで個人の資産が奪われていくのか。初期の催告から強制執行に至るまでの流れを以下の比較表にまとめました。
| 段階・通知書の種類 | 送付時の状況と猶予期間 | 法的効力と年金機構の動き | 編集部の見解・リスク度 |
|---|---|---|---|
| 納付のご案内・催告書 | 未納初期(数ヶ月放置) ハガキや通常の白封筒 | 民間委託業者からの電話や戸別訪問による自主納付の推奨 | リスク低:納付忘れの救済期間。免除申請の相談が容易に通る。 |
| 特別催告状(青・黄) | 未納が半年程度継続 猶予期間は2〜3週間程度 | 公的な督促準備段階。世帯の状況確認や調査の事前打診 | リスク中:まだ自発的な相談窓口対応で差し押さえは完全に回避可能。 |
| 特別催告状(赤色封筒) | 複数回の催告を完全無視 指定期日は1〜2週間と極めて短い | 強制徴収候補リストへ登録。未納者情報の精査が完了 | リスク高(黄色信号):任意の納付を促す事実上のラストチャンス。 |
| 最終催告状 | 赤色封筒の期限超過後 指定期限内の納付を厳格に指定 | 本人および連帯納付義務者(世帯主・配偶者)へ同時送付 | 危機的状況:家族を巻き込む強制徴収への法的プロセスの開始。 |
| 督促状 | 最終催告状を無視した直後 指定期日は通常10日以内 | 延滞金加算の開始。国税徴収法に基づく差し押さえ権限の成立 | 法的執行確定:いつ財産が差し押さえられても法的に文句が言えない。 |
| 財産調査・差押執行 | 督促状の指定期日経過後 予告なしに突然執行 | 銀行口座の残高引き落とし、勤務先への給与差押通知送付 | 破綻:預金口座凍結と会社への未納発覚による社会的信用の失墜。 |
このプロセスの恐ろしい点は、督促状の期限が切れたあとの「財産調査」と差し押さえが、当事者への事前通告なしに抜き打ちで断行される点です。事前に「明日差し押さえます」と予告すれば、預金を全額引き出されたり財産を隠されたりするため、法律上も事前連絡なしで実行することが認められています。

【実態検証】知恵袋やSNSに溢れる「残高が消えた」当事者の証言と現場目線のリアル
ネット上の掲示板やSNS、知恵袋などでは、「ある日突然、口座のお金が消えていた」「年金機構に生活費を根こそぎ持っていかれた」といった悲痛な書き込みが後を絶ちません。当事者の生々しい体験談を検証すると、差し押さえの冷徹な実態が浮かび上がってきます。
30代のフリーランス男性の手記には、次のような生々しい告白が残されています。
「朝一番でコンビニのATMに行き、家賃を引き出そうとしたら『残高不足』のエラーが出た。通帳を記帳しに銀行へ走ると、数十万円あった残高がゼロになっており、摘要欄には『サシオサエ』『ネンキンキコウ』の文字。心臓が止まるかと思った。部屋に戻ると机の上には数ヶ月放置した赤い封筒が散らばっていた」
多くの人が誤解していますが、差し押さえにおける「預金口座凍結」とは、口座そのものが未来永劫使えなくなるという意味ではありません。差し押さえ令状が金融機関に送達されたその瞬間に口座内にあった残高から、未納分と延滞金に充当する額が強制的に引き落とされるという仕組みです。給料日直後に全額を持っていかれ、家賃や公共料金の引き落としがすべてショートして初めて事の重大さに気づくケースが頻発しています。
さらに恐ろしいのが給料差し押さえです。年金機構は財産調査の権限を行使し、過去の確定申告データやマイナンバー、社会保険の加入履歴から勤務先を瞬時に特定します。給与が差し押さえられる場合、裁判所や行政から「給料差押通知書」が勤務先の総務・経理部門へ直接送付されます。
給料の差し押さえは手取り額の原則4分の1(手取りが一定額を超える場合はその超過分)が毎月継続的に天引きされます。何より痛烈なのは、「公的年金を滞納し、督促を無視して差し押さえを食らった人物」という事実が勤務先の経営陣や人事部に筒抜けになることです。社会的信用は地に落ち、職場での立場を著しく悪化させるという二次被害をもたらします。
一般に知られていない盲点|「自分は無職だから大丈夫」を打ち砕く連帯納付義務
滞納者のなかには、「自分は現在無職で預金も数百円しかない。差し押さえようにも取るものがないから関係ない」と開き直る人がいます。しかし、ここには国民年金法が定めた冷酷な法的トラップが存在します。
それが、国民年金法第88条に明確に規定されている世帯主配偶者連帯納付義務です。国民年金の保険料は、被保険者本人だけでなく、その人と同居している「世帯主」および「配偶者」に対しても法的な納付義務が課されています。
つまり、本人が無収入のフリーターや求職中、ニート状態であったとしても、同居している父親に安定した給与や不動産があったり、配偶者(夫や妻)に蓄えがあったりする場合、日本年金機構は世帯主や配偶者の銀行口座・給料を合法的に差し押さえることができるのです。
報道各社が取材した事例でも、息子の未納を放置していた結果、ある日突然父親の給与口座から未納分数十万円が一括で差し押さえられ、深刻な家庭内不和や親子の絶縁に発展したケースが報告されています。「自分だけの問題」と思い込んで通知を無視し続ける行為は、結果として同居する家族の生活基盤や信用まで道連れにする極めて危険な賭けといわざるを得ません。
さらに、未納期間が長引くほど延滞金計算の負担が重くのしかかります。延滞金の利率は法改正や経済情勢(延滞金特例基準割合)によって毎年変動しますが、督促状の納期限から3ヶ月を経過すると年利が跳ね上がる構造になっています。元々の保険料(2026年度基準で月額1万7,000円前後)に重い延滞金が上乗せされるため、放置すればするほど完納の難易度は加速度的に跳ね上がっていきます。
【プロの結論】経済的困窮から目を背ける「ダチョウ効果」と今すぐ取るべき回避策
なぜ人々は、赤色封筒や最終催告状が届いているにもかかわらず、差し押さえの瞬間まで放置してしまうのか。行動経済学や心理学では、不都合な現実や危機的な情報から目を背け、頭を砂の中に隠して危険をやり過ごそうとする心理を「ダチョウ効果(Ostrich Effect)」と呼びます。
「お金がないから払えない」「年金事務所に行ったら怒られるのではないか」という恐怖や心理的リアクタンス(行動を強制されることへの反発)から郵便物を開封すらできなくなるケースは、困窮世帯の現場で日常的に見られます。しかし、年金機構の現場構造を理解すれば、この逃避こそが最悪の選択肢であることがわかります。
日本年金機構が敵視し、容赦なく差し押さえを断行するのは「連絡を一切絶ち、無視し続ける滞納者」です。逆に、どんなに経済的に困窮していても、自ら窓口に出向いて相談する意思を示した国民に対しては、法律に基づいた強力な防壁が用意されています。
手遅れになる前に取るべき道は明確です。まず第一に検討すべきは国民年金免除申請手続きです。国民年金には、前年の所得や世帯状況に応じて保険料の全額、あるいは4分の3、半額、4分の1が免除される「法定免除・申請免除制度」や、20代・30代を対象とした「納付猶予制度」が完備されています。
免除や猶予が承認されれば、その期間の保険料支払いが免れるだけでなく、未納期間としてカウントされないため差し押さえの対象から完全に除外されます。さらに、免除された期間であっても将来の基礎年金額には国庫負担分(全額免除でも満額の2分の1)が反映され、万が一の事故や病気の際の「障害基礎年金」を受給する権利も失われません。ただ放置する「未納」と、公的に認められた「免除」の間には、天と地ほどの格差が存在します。
また、免除基準にわずかに届かない収入がある場合でも、年金事務所の窓口で分割納付相談を行うことが可能です。自身の生活収支状況を誠実に開示し、「月々1万円ずつなら確実に支払える」といった現実的な納付計画書(納付誓約書)を交わせば、督促や差し押さえの手続きをストップさせることができます。
重要な判断基準として、以下に該当する行動を今すぐ選別してください。
【今すぐ行動を起こすべき人と取るべき選択】
・収入が激減・失業した人:迷わず市区町村役場の年金窓口へ行き「全額免除」の申請書を提出する。
・赤色封筒や最終催告状が届いている人:書類を持参して直ちに管轄の年金事務所へ出向き、「分割納付の相談」を申し出る。
・絶対に避けるべき人:「払えないから」と封筒を未開封のまま放置し、電話を無視し続ける行為。これは差し押さえへの同意書にサインしているのと同義です。
【国民 年金 払わ ない 差し押さえ】に関するよくある質問(FAQ)
Q1:年収が300万円未満であれば、絶対に差し押さえされることはありませんか?
A1:絶対にないとは言い切れません。「年収300万円以上・未納7ヶ月以上」という数値は、日本年金機構が強制徴収を優先的・集中的に行うための重点ターゲット基準です。この基準を下回っていても、過去の滞納期間の長さ、保有している資産の状況(自動車や不動産など)、世帯主の所得状況などによっては、調査および差し押さえが執行される法的な権限を行使されるリスクは十分に存在します。
Q2:すでに「督促状」が届いてしまいました。今から年金事務所に行っても間に合いますか?
A2:まだ間に合う可能性があります。督促状が届いた段階は法律上いつ差し押さえられてもおかしくない危機的状態ですが、実際の財産調査や銀行への令状送達には数日から数週間のタイムラグがあります。口座凍結が執行される前に自ら年金事務所の窓口へ出向き、真摯に支払う意思を示して分割納付の誓約や免除相談を行えば、執行官による差し押さえ手続きを猶予してもらえるケースが多くあります。1日でも早い行動が命運を分けます。
Q3:過去の未納分について免除申請を遡って適用することはできますか?
A3:過去2年1ヶ月前までの未納分であれば、遡って免除申請を行うことが可能です。退職や倒産、病気などの理由で過去に保険料が納められなかった期間がある場合、申請が承認されれば過去の未納扱いが「免除」へと覆り、差し押さえの危機から脱することができます。諦めずに年金手帳(または基礎年金番号通知書)や本人確認書類を持参して窓口で確認してください。
まとめ:警告を放置せず速やかな窓口相談で生活の防衛を
国民年金の保険料未納に対する行政の姿勢は、過去の緩やかな時代から大きく舵を切り、明確な法的手続きに則った「強制回収」の時代へと突入しています。青から黄色、そして赤へと変わる特別催告状のカラーグラデーションは、決して脅しやパフォーマンスではなく、生活口座の凍結や給料の強制天引きへと直結するカウントダウンに他なりません。
滞納処分による差し押さえが執行されてしまえば、預金を失うだけでなく、勤務先での信用失墜や家族を巻き込んだ深刻な生活破綻を引き起こします。しかし、どれほど手元にお金がなかったとしても、督促状が届く前、あるいは届いた直後であれば、免除申請や分割納付の合意によって法的な危機を回避する手段が必ず残されています。
郵便受けの封筒を放置して現実から逃げ続けることこそが、最大の損失を招く引き金となります。手遅れになって口座残高がゼロになる前に、届いた書類を持って最寄りの年金事務所や市区町村の窓口へ足を運ぶことが、あなた自身と家族の生活を守る唯一かつ確実な道です。 (出典: 国民 年金 払わ ない 差し押さえ(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
