8ドルは日本円でいくら?2026年最新レートとクレカ決済の落とし穴
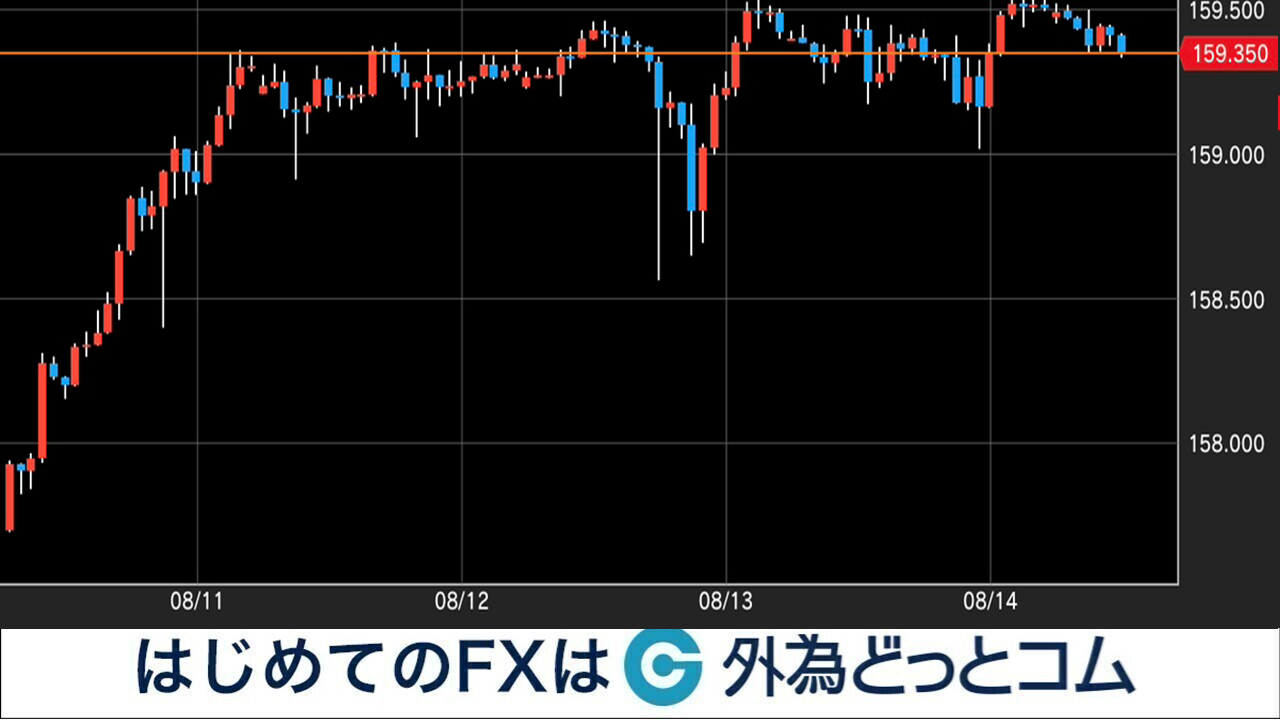
海外通販サイトのショッピングカートや、海外発Webサービスの月額サブスクリプション課金画面で頻繁に見かける「$8」の表示。米ドルの相場が激しく揺れ動く中、決済ボタンを押す直前に「今、日本円で支払うと実際いくらになるのか」と立ち止まるユーザーが後を絶ちません。日米の金利差や世界経済の潮流を受け、為替レートは日々リアルタイムに変動しています。
本稿では、2026年の外国為替市場データを基にした「8ドルの日本円換算」はもちろん、クレジットカードやPayPalで決済した際に上乗せされる各種手数料の構造、さらには「購入時と引き落とし時で金額が変わる意外なカラクリ」まで、金融取材の現場知見を交えて徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年最新の為替相場(1ドル=150円〜155円想定)において、8ドルは単純計算でおよそ1,200円〜1,240円前後が目安となる。
- 要点2:クレカや決済サービスを利用すると海外事務手数料(約2.2%〜4.0%)が加算され、実際の引き落とし額は1,230円〜1,300円程度に膨らむ。
- 要点3:カード決済の日本円レートは「購入日」ではなく「カード会社へ売上データが到着した日(数日後)」に確定するため、為替変動リスクを直に受ける。
【2026年最新レート】8ドルは日本円で今いくら?為替相場のリアル
ネット上の簡易計算機で8ドル いくらと検索すると、画面にはその瞬間の基準レートに基づいた金額が表示されます。しかし、金融機関や為替市場が刻一刻と動く中で、私たちが目にする数字はあくまで「仲値(TTM)」と呼ばれる基準値に過ぎません。
2026年におけるアメリカドル 日本円 相場の推移を踏まえ、為替水準ごとの「8ドルの単純換算額」を整理すると以下のようになります。
・1ドル=145円の場合:1,160円
・1ドル=150円の場合:1,200円
・1ドル=152円の場合:1,216円
・1ドル=155円の場合:1,240円
・1ドル=160円の場合:1,280円
為替市場におけるドル円 リアルタイム レートが1ドル=150円台前半で推移している局面であれば、8ドル 日本円 換算の純粋な額面は約1,200円〜1,220円のレンジに収まります。しかし、実際のデジタルコンテンツ購入や海外ショッピングにおいて、この金額通りの請求書が届くことはまずありません。ここには決済事業者が徴収する「隠れたコスト」が存在します。

引き落とし時に金額が変わる意外な理由|為替確定日とカード会社の仕組み
海外通販や海外Webサービスを利用した読者から最も多く寄せられる疑問が、「注文完了メールに記載されていた金額と、翌月届いたクレジットカード明細の請求額が違う」というトラブルです。この現象を引き起こす主因は、外貨決済における「レート確定のタイミング」にあります。
多くのユーザーは「注文確定ボタンを押した瞬間(購入日)のドル円 今日のレート」で日本円に換算されると錯覚しています。しかし、クレジットカード取引の実務において、購入時点の処理は「与信枠の確保(オーソリゼーション)」に留まります。実際の日本円換算レートは、現地の加盟店から米国のVisaやMastercardなどの国際ブランド決済センターへ売上情報が送信され、データが処理された日(外貨決済 レート 確定日)の独自レートが適用される仕組みです。
一般的に、購入日から売上データ確定までには2日〜4日程度のタイムラグが生じます。この数日間に急激な円安が進んだ場合、購入時に想定していた金額よりも引き落とし額が高くなってしまうわけです。さらに、ここに各クレジットカード会社が設定する「外貨取扱手数料」が加算されます。
クレジットカード海外事務手数料の高騰|小額決済でも無視できない負担
外貨建て決済を行う際、絶対に知っておかなければならないのがクレジットカード 海外事務手数料です。これは国際ブランド(Visa、Mastercard、JCBなど)が設定する為替レートに、国内カード発行会社(三井住友カード、楽天カード、三菱UFJニコス等)が上乗せするコストを指します。
従来、この手数料は1.60%〜2.20%程度が相場とされていましたが、近年のシステム維持費や不正対策コストの増加に伴い、大手カード会社各社は相次いで料率の引き上げを実施しました。現在では2.20%〜3.85%程度に達するケースが一般的となっています。
たとえば8ドル(約1,200円)の決済であっても、3.85%の手数料が上乗せされれば約46円の手数料が加算されます。「数十円なら大差ない」と感じるかもしれませんが、これが毎月自動更新されるサブスク ドル決済 日本円であったり、年間数十回の少額決済を重ねたりすれば、チリも積もって大きな損失へとつながります。
| 決済手段・ルート | 為替手数料・加算率 | 8ドル決済時の実質支払額(目安) | 編集部の見解・評価 |
|---|---|---|---|
| 主要クレジットカード (Visa / Mastercard) | 約2.20% 〜 3.85% | 約1,242円 〜 1,262円 | 最も標準的だが、カード会社ごとの改定手数料率を事前に確認しておくことが重要。 |
| 外貨決済特化デビット (Revolut / Sony Bank WALLET等) | 約0.0% 〜 0.5% (平日インターバンク水準) | 約1,216円 〜 1,222円 | 最安水準。ドル残高を保有していれば為替手数料を極小化できる賢い選択肢。 |
| PayPal(通常設定) (独自為替レート適用) | 約4.0% 〜 4.5% (通貨換算スプレッド) | 約1,265円 〜 1,271円 | PayPal 為替手数料 ドルは割高。設定で「カード会社の為替レート」へ変更しないと損をする。 |
| DCC決済 (店頭・通販での日本円提示) | 約5.0% 〜 10.0% (店舗・決済代行独自) | 約1,277円 〜 1,338円 | 最も危険な落とし穴。一見親切に見える「円建て表示」は法外なレートが乗っているため原則非推奨。 |
※1ドル=152.00円の仲値を基準に試算。各社の最新手数料体系および処理日により実際の金額は前後します。
噂の真偽を徹底検証|「円建て決済」がドル決済より損をするカラクリ
海外通販 ドル決済 手数料を気にする人々の間で、近年特にトラブルが多発しているのが「DCC(Dynamic Currency Conversion=自国通貨換算)」と呼ばれる決済システムです。
海外のECサイトや旅先の決済端末で「JPY(日本円)で支払いますか? それともUSD(米ドル)で支払いますか?」と画面に二者択一を迫られた経験がある方も多いはずです。ここで「日本円のほうが支払額が確定して安心だから」と安易に「JPY」を選択してしまうと、加盟店や現地の決済代行会社が独自に設定した5%〜10%もの超高率なマージンが上乗せされた不利なレートで固定されます。
一方、「USD」を選択して決済すれば、後日VisaやMastercardの公正な市場レート(手数料約2.2%〜3.85%加算)で換算されるため、結果として数%〜数千円規模で安く抑えられるケースがほとんどです。ネット上の「円表示だから安心」という直感的な思い込みは、現代のクロスボーダー決済においては明確な誤解であると断言できます。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSや知恵袋、コミュニティ掲示板を調査すると、クリエイター支援プラットフォーム(Patreon等)や海外製生成AIツール、サーバー代など「月額8ドル前後」の課金を巡る生々しい声が数多く確認できます。
「月額8ドルのサブスクを契約しているが、数年前は1,000円札1枚でお釣りが来ていたのに、明細を見たら1,300円近く請求されていて二度見した」
「PayPalの画面でそのまま円決済したら、クレカ直決済よりも明らかに高かった。決済設定の奥深くに隠された通貨オプションを見落としていた」
当メディアが独自にヒアリングを行ったIT系フリーランスの証言でも、「ツールの課金が8ドル、15ドルと個別に分かれているため麻痺しがちだが、2026年最新 ドル円動向を考慮して年間に直すと、為替差損と手数料だけで数万円規模の固定費増になっていた」という実態が浮き彫りになっています。小額決済だからこそ、金銭感覚が麻痺しやすい心理的トラップが潜んでいます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
現代の国際決済環境において、8ドルのような外貨支出とどう向き合うべきか。金融行動の観点から明確な判断基準を提示します。
▼ 外貨決済をそのまま進めてよい人
・Revolutやソニー銀行など、手数料が極小の為替特化型サービスを活用している人
・「USD建て決済」を徹底し、DCC(日本円決済)の罠を回避できるリテラシーがある人
・その8ドル(約1,250円)の支出が、支払額以上の生産性や業務価値を生み出している人
▼ 契約・決済を一旦立ち止まり見直すべき人
・「なんとなく便利そうだから」と月額8ドルの海外サブスクを自動更新し続けている人
・通販画面で「日本円表示」が出た際に、疑わずにそのままクリックしてしまう人
・手持ちのクレジットカードの外貨事務手数料が何%に設定されているか把握していない人

【8 ドル 円】に関するよくある質問(FAQ)
Q1:8ドルを支払う際、日本円でいくら準備しておけば安心ですか?
A1:2026年現在の相場環境(1ドル=150円〜155円水準)では、カード会社の海外事務手数料(約2%〜4%)を加味して「約1,300円」を見積もっておけば、為替の急変動が起きない限り残高不足などの失敗を防ぐことができます。
Q2:今日ネットで決済した「8ドル」のレートはどこで確認できますか?
A2:購入時点のレートではなく、2〜4日後にカード会社へ売上データが到着した日の「国際ブランド公示レート(Visa/Mastercard基準レート)」が適用されます。確定した正確な日本円額は、数日後にカード会社のWeb明細(確定明細)へ反映されます。
Q3:PayPalで8ドルを最も安く支払う方法はありますか?
A3:支払い画面の「通貨換算オプション」で、PayPal独自の換算レート(手数料約4%)ではなく、「カード発行会社による換算」を選択してください。カード会社側の手数料(2.2%〜3.8%程度)が適用され、多くの場合で十数円から数十円安く抑えられます。
Q4:為替レート 計算 8ドルを自分ですぐに行う簡単な方法は?
A4:ポータルサイトで「ドル円」の現在値を調べ、その数字に「8」を掛けます。さらに実質支払額を把握したい場合は、算出した金額に「1.03(手数料3%想定)」を掛けることで、カード明細に近いリアルな請求額を瞬時に算出可能です。
まとめ:今後の動向と失敗しないための判断基準
為替市場は地政学リスクや各国の金融政策によって日々変動を続けています。8ドルという一見ささやかな金額であっても、日本円換算では1,200円を大きく超え、決済方法を誤れば1,300円近くまで膨らむのが現在の為替環境です。
海外ショッピングや月額課金を利用する際は、単純な為替換算レートだけでなく、「外貨事務手数料の存在」「売上確定日による為替ズレ」「ドル建て決済の徹底」の3原則を常に念頭に置くことが、資産を守るための決定的な防衛策となります。決済ボタンを押す前の数秒間の確認が、無用なコスト流出を防ぐ確実な第一歩です。 (出典: 8 ドル 円(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
