リボ払いとは?毎月定額の罠と残高が減らない理由・対処法をプロが解説
クレジットカードの利用明細を開いた瞬間、「毎月しっかり引き落とされているはずなのに、なぜか利用残高がまったく減っていない」と息をのんだ経験はないでしょうか。あるいは、カードの限度額がいっぱいになり、突如として決済ができなくなって初めて事態の深刻さに気づくケースも珍しくありません。テレビCMやWeb広告では「毎月のお支払いが一定で安心」「家計管理がスマートに」といった耳ざわりの良いフレーズが躍りますが、その実態は年利15.0%前後の手数料が日割りで積み上がる高利息の借金システムです。
日本クレジット協会の統計や国民生活センターに寄せられる相談件数を見ても、「自動リボに登録されているとは知らなかった」「ポイント還元キャンペーンに惹かれて設定した結果、支払総額が何倍にも膨らんだ」という悲痛な叫びは後を絶ちません。なぜリボ払いはここまで警戒され、世間から「絶対に手を出してはいけない」と警告されるのか。その数学的・構造的なカラクリと、抜け出せなくなる心理的な罠、そして安全に脱出するための具体策を、金融取材の最前線から徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:リボ払いは購入金額にかかわらず「毎月の支払額を固定」する仕組みだが、実質年率15.0%という消費者金融並みの手数料が残高全体に課され続ける。
- 要点2:残高スライド方式により、毎月の支払いの大半が利息に消えるため、元金がほとんど減らず完済まで何年も浪費する構造的欠陥を抱えている。
- 要点3:カード入会時の「自動リボ設定」を見逃している利用者が非常に多く、被害を最小限に抑えるには即座の「自動リボ解除」と「繰り上げ・一括返済」が不可欠である。
【基本構造】リボ払いの仕組みとは?分割払いとの決定的な違い
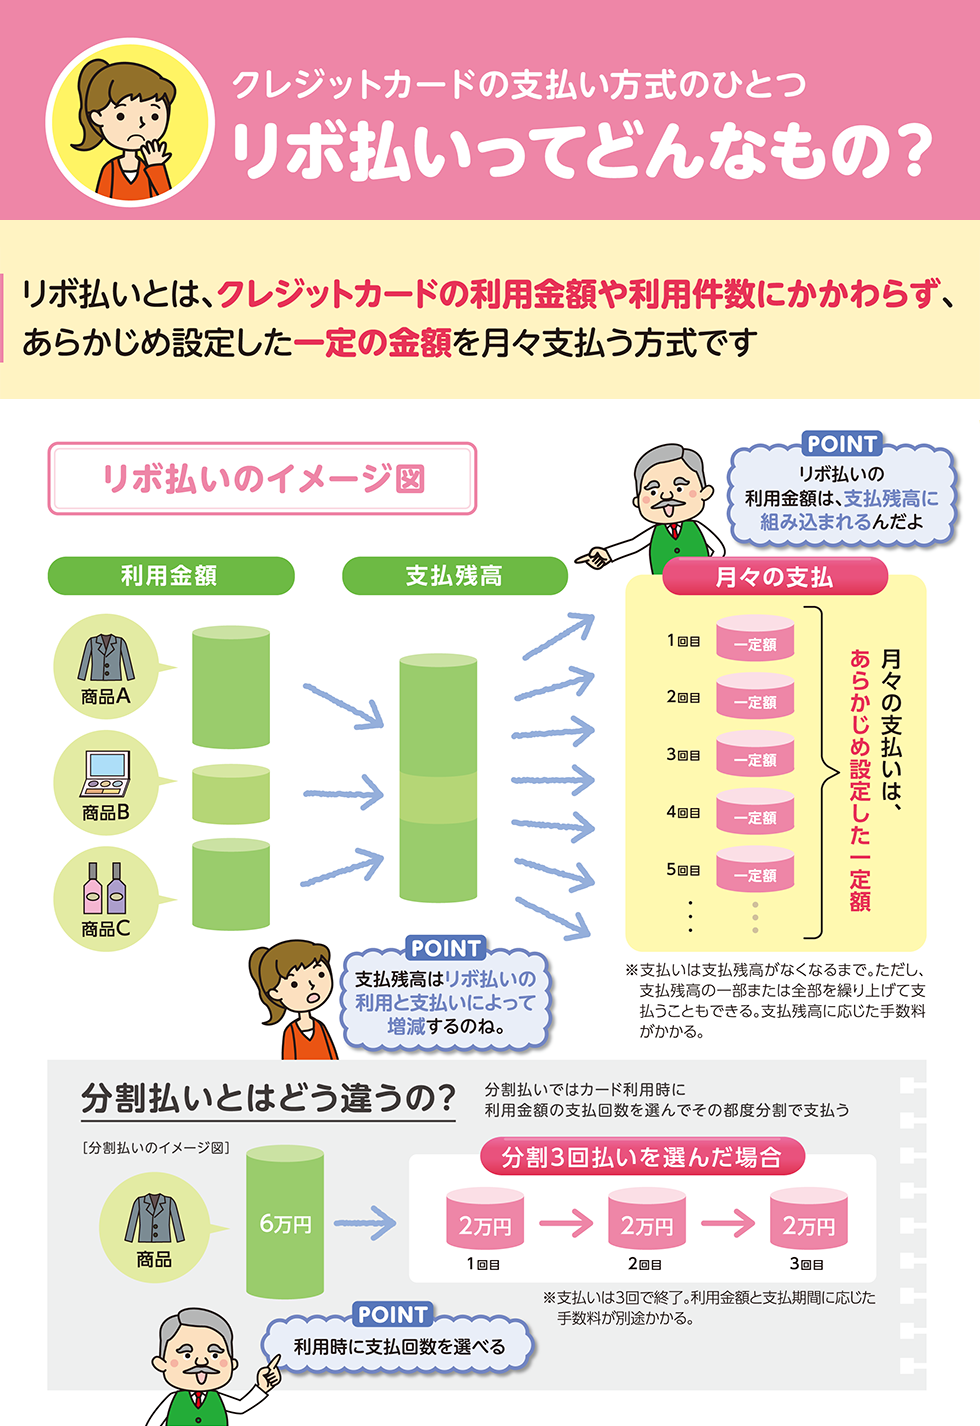
リボ払い(リボルビング払い)の基本的な本質を一言で表すなら、「カード利用残高の全体に対して、あらかじめ設定した一定額を毎月支払っていく仕組み」です。買い物の回数や各商品の金額に関係なく、毎月の口座引き落とし額が「1万円」「2万円」といった固定額になるため、一見すると支出の波がなくなり家計の管理が容易になったかのように錯覚します。
しかし、ここにはリボ払い利息の仕組みにおける重大な盲点があります。手数料は利用した個々の買い物に対してではなく、「現在の未決済残高の総額」に対して、一般的に実質年率15.0%(日歩計算)という高い利率で毎日発生し続けています。
初心者が最も混同しやすいのがリボ払いと分割払いの違いです。両者の根本的な差異を整理すると、以下のようになります。
- 分割払い:「この10万円のパソコンを10回で払う」というように、商品ごとに支払回数を指定する方式。支払いが終わる期日が明確であり、回数が進むごとに確実に残高がゼロに向かって減っていきます。
- リボ払い:買い物の回数に関係なく、「全体の残高から毎月一定額を支払う」方式。返済期間は事前に決まっておらず、追加でカードを使えば使うほど完済時期が自動的に後ろへ延びていきます。
また、リボ払いの返済方式には主に2つのタイプが存在します。毎月決まった元金に手数料を上乗せして払う「元金定額方式」と、手数料を含めた一定額を毎月支払う「元利定額方式」です。多くのカード会社が標準採用しているのは後者であり、さらに残高に応じて自動的に支払額が変動する「残高スライド元利定額方式」が主流となっています。この方式こそが、利用者を終わりの見えない長期返済へと引きずり込む元凶となっています。
【徹底比較】リボ払いと分割払いはどちらが得か?手数料と返済総額のシミュレーション
リボ払いの恐ろしさを実感するには、抽象的な説明よりも具体的な数字を見るのが最も確実です。例えば、30万円の家電を購入し、一般的な「残高スライド元利定額方式(実質年率15.0%・毎月返済額1万円)」で返済を続けた場合、一括払いや通常の分割払いと比べてどれほどの差が生じるのか、リボ払い返済シミュレーションの結果を以下の比較表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 一括払い | 支払総額:300,000円 手数料:0円 返済期間:翌月1回 | 手数料無料(カード払いの標準) | 資産防衛の観点から最も推奨される決済手段。ポイント還元も純粋に利益となる。 |
| 10回分割払い | 支払総額:約320,400円 手数料:約20,400円 返済期間:10か月 | 実質年率 12.0%〜15.0%程度 | 期日と総額が確定しているため管理可能。計画的な大型出費であれば許容範囲。 |
| リボ払い(毎月1万円返済) | 支払総額:約378,000円 手数料:約78,000円 返済期間:38か月(3年2か月) | 実質年率 15.0%(固定) | 購入代金の25%以上を手数料としてカード会社に支払う計算。極めて非効率的。 |
| リボ払い(残高スライド最少額) | 支払総額:約410,000円以上 手数料:110,000円超 返済期間:5年以上(長期化) | 残高低下に伴い月額返済が5,000円等に減少 | 典型的な「手数料地獄」のパターン。元金が減らず、追加利用があれば破綻リスク大。 |
リボ払い手数料計算の基本構造は「利用残高 × 実質年率 ÷ 365日 × 利用日数」です。30万円を年利15.0%で利用している初月は、月々の支払額10,000円のうち、約3,700円が手数料として差し引かれ、元金返済には約6,300円しか充当されません。
「毎月1万円返している」という本人の認識とは裏腹に、実際には約4割が利息として消えていきます。もしこの返済途中でさらに5万円や10万円の買い物をカードで追加した場合、返済期間は即座に数か月単位で先延ばしされ、完済のゴールは永遠に遠ざかることになります。
なぜリボ払いは「やばい」と言われるのか?残高が減らない3つの心理的・構造的罠
メディアや金融関係者が口を揃えて「リボ払いやばい理由」を訴えるのは、単に金利が高いからだけではありません。利用者の心理的脆弱性を突くように緻密に設計された、3つの構造的トラップが存在するからです。
1. 元金が全く減らない「元利定額・残高スライド」の盲点
リボ払いで最も被害が深刻化する主因は、リボ払い残高が減らないという物理的現象にあります。前述の通り、多くのクレジットカードでは「残高スライド元利定額方式」が採用されています。残高が減ってくると毎月の返済額も「1万円から5,000円」へと自動的に引き下げられるため、毎月の負担が軽くなったように感じますが、その実態は「返済期間を強制的に延ばしてカード会社が手数料を長く徴収し続ける仕組み」に他なりません。利用者が自発的に返済額を引き上げない限り、利息を吸い取られ続ける無限ループに閉じ込められます。
2. 痛みを麻痺させる「現在バイアス」と「メンタル・アカウンティング」
行動経済学の観点からも、リボ払いは極めて危険な心理的トラップを内包しています。人間には、将来の大きな損失よりも「今この瞬間の快適さ」を過大評価してしまう「現在バイアス」という心理特性があります。高額な買い物をしても、財布から現金が減るわけでもなく、翌月の引き落としも数千円から1万円程度で済むため、「痛みを伴わずに欲しいものを手に入れた」と脳が錯覚してしまうのです。
さらに、心の中でお金を用途別に区分けする「メンタル・アカウンティング(心の会計)」の働きにより、「毎月の定額出費=スマホの通信料やサブスクと同じ固定費」として処理してしまいます。借金を返済しているという危機感が薄れ、結果として身の丈に合わない消費行動を日常化させてしまう土壌が完成します。
3. 入会時のキャンペーンに仕組まれた「自動リボ」の存在
近年、特に国民生活センターへの相談で急増しているのが「知らぬ間にリボ払いになっていた」というトラブルです。クレジットカードの新規発行時、「年会費無料」や「5,000円相当のポイントプレゼント」の適用条件として、支払い方法が最初から「自動リボ(リボ宣言など)」に設定されているケースが多発しています。店頭での勧誘員による早口な説明や、Web申し込み画面での小さなチェックボックスによって、本人が一括払いで買ったつもりでも、システム上はすべて自動的にリボ払いに変換されているという事態が発生しています。
【実態検証】利用者の生の声と現場目線で見えたリアル|相談窓口に寄せられる阿鼻叫喚
消費生活センターや法律事務所の現場では、リボ払いによって生活困窮に追い込まれた生々しい相談が日々寄せられています。公的機関の相談受付データベース(PIO-NET)や各種SNSコミュニティで実際に報告されているリアルな実態を検証すると、共通する転落パターンが浮き彫りになります。
「新社会人になった記念にカードを作り、限度額50万円で欲しい家具や服を買い揃えた。毎月の明細はWebで確認せず、口座から毎月1万5,000円が引き落とされていることだけ確認して安心していた。2年後、結婚を機に貯蓄を見直そうと明細を開いたら、残高がまだ40万円以上残っており、それまで支払った金額の約半分が手数料に消えていたと知って血の気が引いた」(都内・20代後半会社員の証言)
また、ネット掲示板や知恵袋でも以下のような深刻な告白が日常的に投稿されています。
- 「ポイント欲しさに自動リボを設定したのを忘れ、日常のスーパーやコンビニ決済まで全額リボになっていた。明細の利用可能枠がゼロになり、初めてリボ地獄に気づいた」
- 「毎月2万円返済しているのに、元金充当額が7,000円で利息が1万3,000円。もはや借金を返すために働いているのか、カード会社に利息を寄付するために働いているのか分からない」
- 「住宅ローンの事前審査に落ちて原因を調べたら、カードのリボ払い残高が80万円残っていたことが信用情報機関(CIC)に記録されていたためだった」
現場の消費生活相談員によると、利用者が危険に気づいた時点では、すでに複数のカードでリボ残高が限度額いっぱいに達しているケースが多く、いわゆる「多重債務の一歩手前」まで病巣が進行していることが特徴的です。現金が手元にない不安からリボ払いを重ね、最終的に任意整理や自己破産といった法的手続きを余儀なくされる相談者は決して特別な存在ではありません。
一般に知られていない盲点とネットの誤解|「ポイント還元」「キャンペーン」の裏側
情報感度の高いユーザーの間では「リボ払いを上手く使ってポイントだけを二重取りする裏技」が語られることがあります。「毎月の支払額を限度額いっぱいまで引き上げておき、手数料を1円だけ発生させて高額ボーナスポイントを獲得する」といった手法です。しかし、これには極めて大きな落とし穴が存在します。
リボ払いデメリットとメリットを冷静に比較・整理すると、企業側の圧倒的な収益構造が見えてきます。
- 表面的なメリット:ポイント還元率の優遇(+0.5%〜1.0%上乗せなど)、一時的なキャッシュフローの平準化、年会費の優遇措置。
- 隠されたデメリット:年利15.0%という莫大な手数料リスク、返済管理の煩雑さ、信用情報への悪影響、設定解除のし忘れによる致命的な損失。
そもそも、なぜカード会社は莫大な予算を投じてテレビCMを打ち、入会キャンペーンで何千ポイントも配ってまでリボ払いを推奨するのでしょうか。その理由は、クレジットカード事業における最大の収益源が「加盟店手数料」と並び「リボ払い手数料」だからです。一括払いであれば利用者が支払う金利はゼロですが、リボ払いに誘導できれば年率15.0%という高収益が長期間にわたってカード会社に転がり込みます。
「自分は管理できるから大丈夫」と過信してポイント目的でリボ払いを利用する行為は、わずか数百円から数千円の利益を得るために、数万円から十数万円の借金リスクを抱える「極めて割に合わない取引」と言わざるを得ません。設定の解除日を1日忘れただけで、獲得したポイントを遥かに上回る手数料が瞬時に吹き飛ぶのが現実です。
【脱出マニュアル】リボ払い残高を一刻も早くゼロにする繰り上げ返済と一括返済方法
もし現在、すでにリボ払いの残高を抱えているのであれば、1日でも早くその残高をゼロにするアクションを起こさなければなりません。日割りで加算される利息を食い止めるための具体的な脱出ステップを解説します。
ステップ1:クレジットカード自動リボ設定解除を完了させる
まず最初に行うべきは、これ以上リボ払いの残高を増やさないための「蛇口の閉鎖」です。各クレジットカード会社のWeb会員サービス(マイページ)にログインし、支払い設定の項目を確認してください。
- 「自動リボ」「楽Pay」「マイ・ペイすリボ」「いつでもリボ」などの名称で登録されている設定をすべて【解除】します。
- 以後のショッピング支払いが自動的に「1回払い」になることを確認してください。
ステップ2:手元資金を使った「リボ払い繰り上げ返済」と「一括返済」
次に、残高を一気に減らすためのリボ払い繰り上げ返済を行います。銀行口座に眠っている普通預金や、手を付けられる余剰資金があるなら、迷わずリボ残高の返済に充当してください。大手銀行の普通預金金利が0.1%〜0.2%程度であるのに対し、リボ払いの金利は15.0%です。手元の現金を残しておくよりも、リボ払いを清算する方が圧倒的に高い利回りの資産防衛になります。
リボ払い一括返済方法には主に以下のルートがあります。
- 提携ATMからの入金:コンビニや銀行の提携ATMにクレジットカードを挿入し、「ご返済」メニューから千円・万円単位で即座に入金する。
- 指定口座への銀行振込:カード会社のカスタマーデスクに電話、またはWebから振込口座を確認し、端数を含めた全額を一括で振り込む。
- 毎月支払い額の増額設定:Webマイページから、次回引き落とし額を利用残高全額(または支払える上限額)に変更する。
ステップ3:自力返済が困難な場合の「低金利おまとめ」や債務整理
もしリボ残高が100万円を超え、毎月の手取り収入から繰り上げ返済を捻出できない場合は、金利年15.0%のリボ払いを放置してはいけません。銀行が提供している低金利の「おまとめローン(年利5.0%〜8.0%前後)」への借り換えを検討するか、早急に弁護士や認定司法書士に相談して「任意整理」の手続きに入ることが賢明です。任意整理を行えば、将来発生する利息が原則カットされ、元金のみを3〜5年で分割返済していく道が開かれます。
【プロの結論】リボ払いを利用してもいい人・絶対に手を出してはいけない人の判断基準
金融リテラシーと家計防衛の観点から、当編集部が提示するリボ払いに関する客観的な利用判断基準は明快です。
リボ払いを利用してはいけない人の条件
- 毎月のカード明細を1行ずつ確認する習慣がない人:Web明細を放置し、引き落とし総額だけを眺めている人は100%カモにされます。
- 「毎月払えるから大丈夫」と感覚で考えてしまう人:元金と手数料の内訳を意識できない場合、多重債務への坂道を転がり落ちます。
- 貯蓄習慣がなく、生活費の補填としてカードを使っている人:生活苦をリボ払いで埋めるのは、溺れながら泥水を飲む行為と同じです。
- 近いうちに住宅ローンやマイカーローンの契約を控えている人:高額なリボ残高は信用情報機関にネガティブな要因として記録され、ローン審査に重大な悪影響を及ぼします。
例外的にリボ払いを検討してもよい人の条件
- 事故・冠婚葬祭・急な医療費など、真の緊急事態に直面している人:「来月の給与やボーナスで全額一括返済できる確証がある」という一時的なつなぎ資金としてのみ、最後の手段として機能します。
- 金融工学やキャンペーン条件を完璧に把握し、期日管理を徹底できる上級者:1円単位で利息をコントロールし、キャンペーン付与後に即座に設定解除できる几帳面な人に限られます。
健全な家計管理における黄金律は、「持っている現金以上の買い物をしない」「翌月一括で払えないものは買わない」というシンプルな規律です。リボ払いは便利なお買い物アシスタントではなく、高金利の金融商品であるという心理的バウンダリー(境界線)を明確に引くことが、自己の資産を守る絶対的な防壁となります。
【リボ払いとは】に関するよくある質問(FAQ)
Q1:クレジットカードを作ったら最初からリボ払いになっていたのですが、なぜですか?
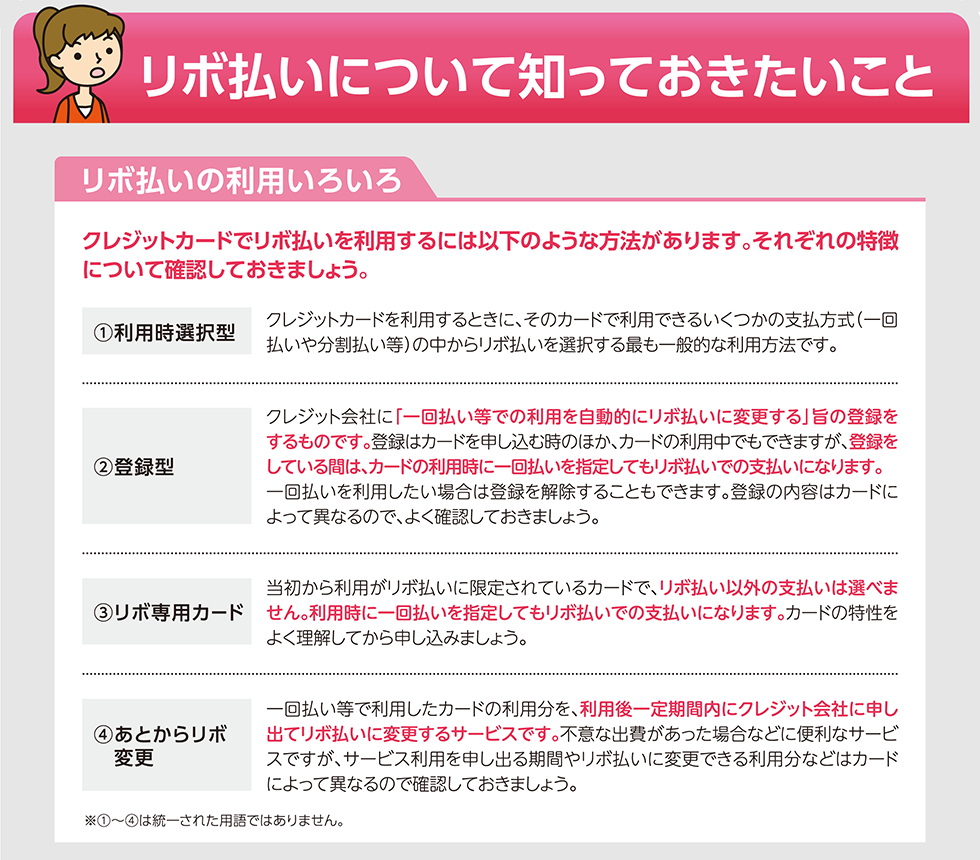
A1:カード入会時のWeb申し込み画面や店頭書類で、「自動リボ(リボ宣言など)」にデフォルトでチェックが入っていたか、入会キャンペーンの適用条件として自動設定されていた可能性が極めて高いです。カード会社から届いた契約書類や会員専用ページ(マイページ)の支払方法設定を今すぐ確認し、設定が有効になっていれば即座に「解除」を行ってください。
Q2:リボ払いの手数料は確定申告などで経費にできますか?
A2:個人事業主やフリーランスが事業用途の仕入れ・備品購入のためにカードを利用し、リボ払いを選択した場合、その手数料部分は「利子割引料」などの勘定科目として経費計上が可能です。ただし、プライベートの生活費決済に伴う手数料は当然ながら経費にはできません。そもそも経費化できるとしても、実質年率15.0%の金利負担は事業運営上極めて非効率であるため推奨されません。
Q3:リボ払いを一括返済するとペナルティや解約手数料はかかりますか?
A3:ペナルティや違約金、解約手数料などは一切発生しません。むしろ利息は利用日数に応じた日割り計算であるため、1日でも早く一括返済した方が支払う手数料の総額を大幅に削減できます。カード会社の会員デスクに電話するか、提携ATMから残高全額を入金することでいつでも清算可能です。
Q4:リボ払いの残高がある状態のままクレジットカードを解約できますか?
A4:原則として、未払いのリボ残高が残っている状態ではカードを解約できないか、解約と同時に残高全額の一括返済を求められます。カード会社によっては解約後もリボ払いのみ口座引き落としが継続されるケースもありますが、管理が極めて複雑になり延滞リスクが高まるため、必ず残高をゼロにしてから解約手続きを行うのが鉄則です。
まとめ:今後のカード利用で失敗しないための鉄則
リボ払いは、「毎月のお支払いが一定で安心」という耳ざわりの良いキャッチコピーとは裏腹に、実質年率15.0%という消費者金融並みの利息が継続的に発生するハイリスクな金融システムです。元金が減りにくい「残高スライド元利定額方式」と、痛みを麻痺させる心理的な仕掛けにより、気づいた時には数年がかりで数十万円の手数料を支払わされることになります。
キャッシュレス決済が社会の標準となった現在だからこそ、利用明細の定期的なチェックを怠らず、「自動リボの解除」「繰り上げ返済による元金の早期圧縮」「翌月一括払いの徹底」という基本原則に立ち返ることが、個人の信用力と大切な財産を守る唯一の確実な防衛策です。 (出典: リボ ばら いと は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
