東京ガス株価急騰の真相と見通し|物言う株主と配当から探る買い時
長らく「ディフェンシブ銘柄の代表格」と位置づけられてきた東京ガス(銘柄コード:9531)の株式市場における立ち位置が、構造的な転換点を迎えています。米国の著名アクティビスト(物言う株主)であるエリオット・マネジメント(Elliott Management)による大量保有と積極的な株主還元要求を契機に、株価はレンジ相場を力強く上抜け、市場の注目を一心に集めています。
資本効率の改善を求める東証の要請や、保有不動産をはじめとする非中核資産の売却圧力、さらには大規模な自社株買いや増配への期待が交錯する中、投資家が最も知りたいのは「現在の株価水準からさらなる上昇余地があるのか」「今が買い時なのか」という実践的な判断材料です。本稿では、最新の決算データや財務指標、アナリストレーティング、そして市場関係者の証言を徹底的に精査し、東京ガスの株価を取り巻く本質的な構造と今後の見通しを解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:米エリオット・マネジメントによる5%超の株式保有が判明し、非中核資産の現金化や大規模な自社株買いを巡る思惑が株価急騰の直接的な引き金となった。
- 要点2:PBR(株価純資産倍率)1倍割れの是正に向けた株主還元方針の強化が進み、配当利回りや増配予想、自己株式取得枠の拡大が下値を強固に支える構造へ変化している。
- 要点3:安定インフラ株から「資本効率改革を織り込むバリュー株」へと再評価が進む一方、資源価格の変動リスクやファンドの出口戦略に伴う需給変動には警戒が必要である。
【株価動意の真相】東京ガス株価急騰の理由とエリオットマネジメント保有動向
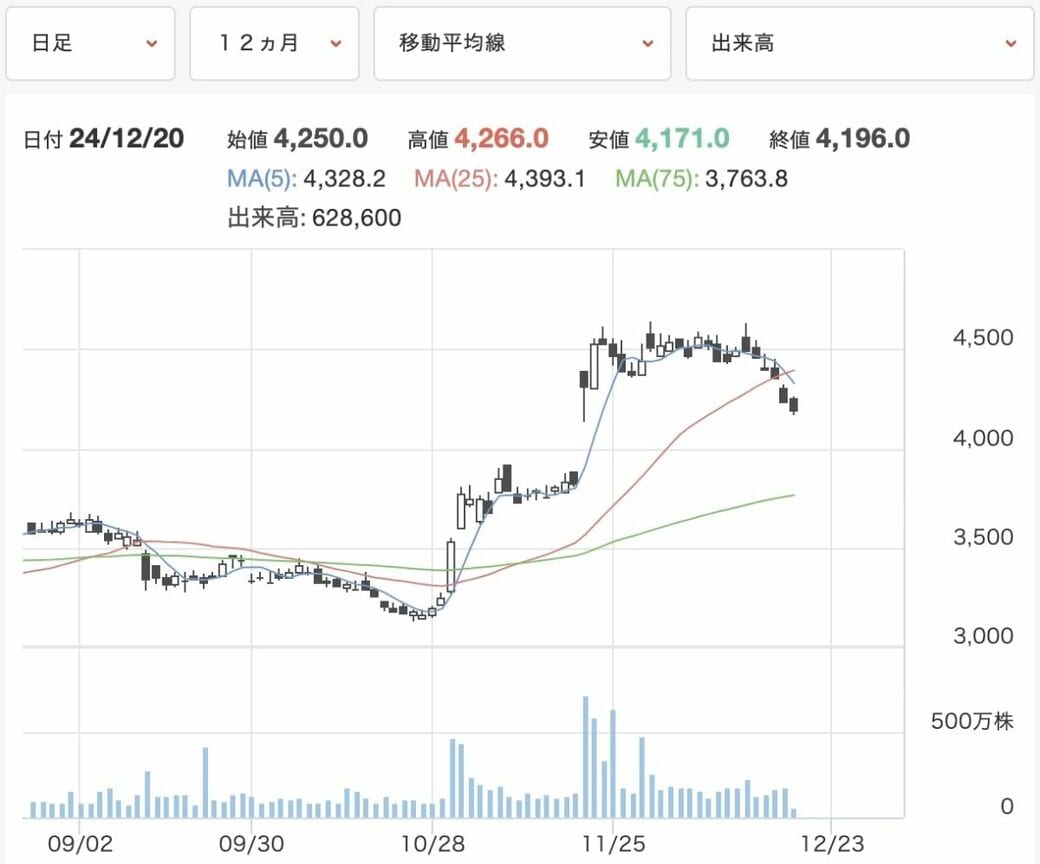
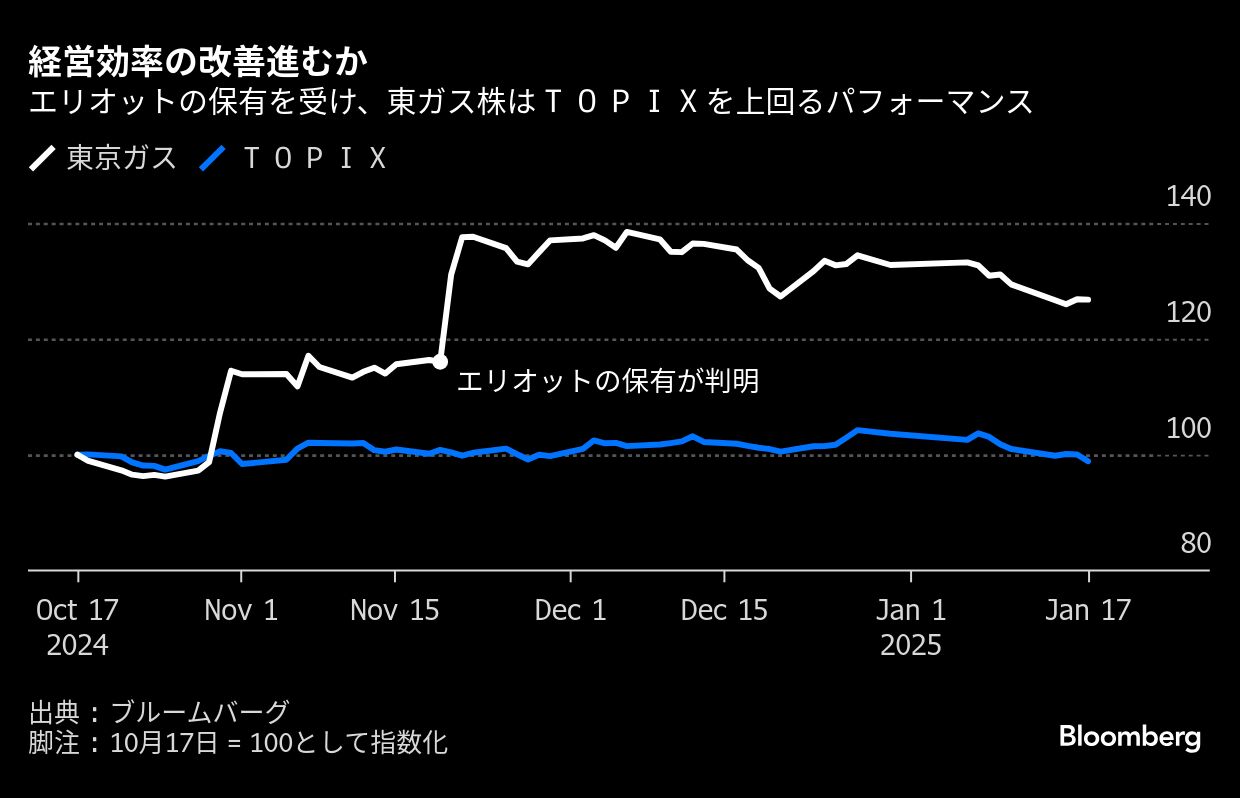
東京ガスの株価チャートが突如として上放れを演じた背景には、世界的に知られる米投資ファンド、エリオット・マネジメントによる株式の大量保有発覚が存在します。関東財務局に提出された大量保有報告書や報道各社の取材によって、エリオット側が東京ガスの発行済株式数の5%以上を取得している実態が明らかになり、株式市場には強烈なサプライズが走りました。
エリオットが東京ガスをターゲットに定めた最大の理由は、「潤沢な含み益を抱える不動産ポートフォリオ」と「極めて保守的な資本構成」のギャップにあります。東京ガスは首都圏一等地に広大な遊休地やオフィスビルを保有しており、帳簿価格と時価の差額(含み益)は数千億円規模に達すると推計されています。エリオット側は経営陣に対し、こうした非中核資産の売却・流動化を進め、創出したキャッシュを大胆な自社株買いや増配に充当するよう水面下で求めていると伝えられています。
市場関係者の証言によると、「従来の公益企業特有の『守りの財務』に対し、グローバル水準のROE(自己資本利益率)向上を迫る外圧がかかったことで、海外機関投資家の買いが雪崩を打って流入した」と分析されています。単なる一時的な思惑買いにとどまらず、資本政策の根本的な変革を促すカタリストとして機能している点が、過去の株価上昇局面とは決定的に異なります。
【最新決算と業績分析】東京ガスPBR割安度と業績が示す企業価値の現在地
株価の持続可能性を占う上で欠かせないのが、足元のファンダメンタルズと割安性の検証です。東京ガスの業績は、都市ガス販売量の堅調な推移に加え、原料費調整制度におけるスライドタイムラグの影響が一巡したことで、営業利益ベースでの底堅さを維持しています。
特に注目すべきは、東京証券取引所が主導する「資本コストや株価を意識した経営」への対応状況です。東京ガスのPBRは長年0.7〜0.8倍台の低水準で放置されてきましたが、市場からの強い是正要求を受けて、経営陣はPBR1倍超の早期定着を経営の最重要課題に掲げています。主要な財務データと市場平均との比較は以下の通りです。
| 項目 | 東京ガスの実績・目標水準 | 東証プライム・同業他社基準 | 編集部の見解・評価 |
|---|---|---|---|
| PBR(株価純資産倍率) | 0.9倍〜1.1倍前後で推移 | 東証基準:1.0倍以上(大手電力・ガス平均:0.7〜0.9倍) | 解散価値である1倍近傍まで回復。資産圧縮次第でさらなる向上余地あり。 |
| 予想配当利回り | 3.2%〜3.8%水準 | プライム全銘柄平均:約2.2%前後 | インカムゲイン銘柄として十分な妙味。連続増配基調が安心感に寄与。 |
| 総還元性向(目標) | 50%以上(中期経営計画枠組み) | 国内製造業・公益平均:30〜40% | 配当だけでなく積極的な自社株買いを組み合わせ、資本圧縮を加速。 |
| ROE(自己資本利益率) | 8%超をターゲット | 日本企業合格ライン:8.0% | 資本効率の抜本的改善に向け、成長投資と株主還元のバランスを再設計中。 |
公式発表資料によると、同社は海外LNGプロジェクトの権益再編や不動産事業のポートフォリオ見直しを進めており、バランスシートの筋肉質化が明確に進展しています。かつてのような「重厚長大な資産を抱え込む公益企業」から、「資本コストを意識して資産を回転させる事業体」への変貌が、割安感の修正を後押ししています。
【株主還元と配当】東京ガスの株価配当金と自社株買い・増配予想を総点検
個人投資家にとって最大の関心事である配当政策においても、大きなパラダイムシフトが起きています。東京ガスは「Compass 2030」と名付けられた長期ビジョンの中で、株主還元の拡充を明確に宣言しており、配当金の見通しは極めて前向きです。
配当方針と還元指標の進化:
東京ガスは従来、安定配当を基本としてきましたが、現在は総還元性向50%程度を目安としつつ、業績変動に左右されにくい指標であるDOE(株主資本配当率)の導入や段階的な引き上げを視野に入れています。これにより、仮に資源価格の乱高下で単年度の純利益が振れた場合でも、大幅な減配リスクが抑えられる仕組みが整えられつつあります。
自社株買いの継続的実施:
株主還元方針のもう一つの柱が、機動的な自己株式取得です。同社は毎期数百億円規模の自社株買い枠を設定し、市場から株式を買い上げることで1株当たり利益(EPS)の押し上げを図っています。アクティビストからの圧力が続く限り、取得した自己株式の消却や、追加の還元枠設定が行われる公算は高く、これが株価の下値支持帯を強固に形成する要因となっています。
【アナリスト評価とチャート】東京ガスの目標株価レーティングと株価チャート推移
大手証券会社各社のアナリストレポートを確認すると、東京ガスに対するレーティングは「強気(バイ/アウトパフォーム)」への引き上げや、目標株価の上方修正が相次いでいます。野村證券、大和証券、みずほ証券をはじめとする国内主要ハウスのみならず、外資系証券も一斉に目標株価を4,000円台半ばから5,000円近傍へと引き上げる動きを見せました。
株価チャートに見るテクニカル推移:
長期チャートを俯瞰すると、長らく上値を抑えていた3,000円〜3,500円の強力なレジスタンスライン(上値抵抗線)をエリオット報道を契機に明確に突破(ブレイクアウト)しました。移動平均線は25日線・75日線・200日線が下から順に並ぶパーフェクトオーダーを形成し、強い上昇トレンドを描いています。
短期的には急ピッチな上昇に伴う買われすぎ感(RSIの過熱シグナル)から一時的な押し目を形成する場面も見られますが、25日移動平均線や直近の高値ブレイク水準がサポートライン(下値支持線)として機能しており、押し目買い意欲の旺盛さが伺えます。
一般に知られていない盲点とネットの誤解|「ただのディフェンシブ株」という罠
ネット上の掲示板やSNSでは、「東京ガスはインフラ企業だから、何があっても業績は安定しておりノーリスクで配当をもらい続けられる」という論調が散見されます。しかし、現代の東京ガスを取り巻く環境を精査すると、そこには投資家が見落としてはならない3つの盲点が存在します。
誤解1:為替や資源価格の影響を一切受けない?
東京ガスは原料費調整制度によってLNG(液化天然ガス)調達価格の上昇をガス料金に転嫁できる仕組みを持っています。しかし、転嫁には数ヶ月のタイムラグ(期ずれ)が発生します。急激な円安や原油・LNG価格の暴騰局面では、一時的に巨額の営業損失やキャッシュフロー悪化を被るリスクを内包しています。
誤解2:アクティビストの存在は永続的な株価上昇を保証する?
エリオット・マネジメントをはじめとするファンドは、自らの要求(資産売却や特別配当)が一定程度達成され、目標リターンを満たせば市場で一気に株式を売却して撤退(エグジット)します。過去の事例でも、アクティビストの保有比率低下が報じられた瞬間に需給悪化から株価が急落したケースは少なくありません。「ファンドがいるから絶対に安心」と過信するのは危険です。
誤解3:脱炭素(メタネーション)投資の巨額コスト
東京ガスは2050年のカーボンニュートラル化に向け、合成メタン(e-メタン)の普及や水素関連技術に巨額の開発投資を行っています。これらは将来の成長エンジンであると同時に、短中期的なフリーキャッシュフローを圧迫する要因にもなり得ます。
【実態検証】投資家のリアルな評判と東京ガス株の買い時・適正水準
個人投資家コミュニティやSNS上の生の声、知恵袋等のQ&Aをリサーチすると、東京ガス株に対する評価は「手堅いインカムゲイン銘柄」から「イベントドリブン型のバリュー株」へと劇的に変化しています。
「以前は値動きが地味で退屈な株だったが、急騰以降は値幅も取れる主力銘柄になった」「配当をもらいながら自社株買いの恩恵を受けられるのが心強い」といった肯定的な評価が多数を占める一方、「急激に上がりすぎて新規でエントリーする買い時が難しい」「ファンドの利確売りがいつ出るか不安」という警戒感も根強く存在します。
【プロの結論】おすすめできる投資家・慎重になるべき人の判断基準
東京ガス株へのアプローチは、投資家の属性やリスク許容度によって明確に分かれます。行動経済学や資本コストの観点を踏まえたプロの判断基準を以下に提示します。
✅ 東京ガス株への投資が向いている人(買いを検討すべき層):
- 長期で配当と自社株買いの恩恵を享受したいインカム重視派:下値がPBR1倍や配当利回り(3%台中盤)で支えられており、中長期でのトータルリターンを狙うポートフォリオの守りの軸として極めて優秀です。
- 企業のガバナンス改革・資本効率改善に期待するバリュー投資家:経営陣が東証要請やファンド提案を真摯に受け止め、バランスシートの合理化を推進している過渡期に立ち会える好機といえます。
- 押し目(株価調整局面)を冷静に待てる投資家:過熱感のある高値追いを避け、25日移動平均線やサポート水準への引き戻しで分割エントリーできる規律を持つ投資家に向いています。
⚠️ 投資に慎重になるべき人(見送るか時期を待つべき層):
- 短期的な値幅取り(キャピタルゲイン)のみを狙うトレーダー:アクティビスト要因でボラティリティ(価格変動性)が高まっているとはいえ、本質は公益インフラ企業です。新興ハイテク株のような急激なマルチバガー(数倍化)を期待すると資金拘束のリスクがあります。
- 需給イベントの急変動に精神的耐性がない人:エリオットの動向次第でニュース一発による急落リスクを許容できない場合、ポートフォリオ内の比率を抑えるか、他のディフェンシブ銘柄を選ぶのが賢明です。
【東京ガス 株価】に関するよくある質問(FAQ)
Q1:エリオット・マネジメントの保有動向によって今後も株価は上昇しますか?
A1:エリオットが求める「不動産など非中核資産の売却」や「追加の自己株式取得枠の設定」が具体化すれば、さらなるEPS向上やPBR是正が進み、株価の上値追いが期待されます。ただし、要求が市場予測を下回る場合や、ファンドの利益確定売りが表面化した際には一時的な急落局面が訪れる可能性があるため、適時開示や大量保有報告書の変更届を注視する必要があります。
Q2:東京ガスの配当金はいつ、いくら受け取れますか?
A2:東京ガスの配当基準日は、中間配当が9月30日、期末配当が3月31日です。年間配当金は増配基調が続いており、最新の中期還元方針に沿って安定的な引き上げが計画されています。権利付き最終日までに現物株式を保有していれば配当金を受け取ることが可能です。
Q3:現在の株価水準から今買って高値掴みになるリスクはありませんか?効果的な買い時は?
A3:直近の急騰直後に一括購入すると、過熱感からの自律調整に巻き込まれるリスクがあります。効果的な買い時としては、「RSIなどのテクニカル指標が中立水準(50近辺)まで冷え込んだタイミング」や「25日・75日移動平均線付近までの押し目」を狙い、複数回に分けて時間分散しながら買い付ける手法が推奨されます。
まとめ:今後の動向と失敗しないための判断基準
東京ガスの株価は、単なる公共料金ビジネスの枠組みを超え、「物言う株主の圧力による資本効率の劇的向上」と「脱炭素・都市開発を見据えた成長戦略」の交差点に立っています。PBR1倍割れの解消に向けた明確な意志と、総還元性向の強化は、中長期投資家にとって非常に魅力的な投資環境を作り出しています。
一方で、資源コモディティ価格の急変動や為替スライドの期ずれ、アクティビストの出口戦略に伴う需給ノイズは常に念頭に置かなければなりません。感情的な高値追いを避け、客観的な財務指標とサポートラインを見極めながら冷静に対処することこそが、東京ガス株への投資で着実な果実を得るための決定的な鍵となります。 (出典: 東京ガス 株価(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
