収入印紙のルール完全ガイド!金額一覧から過怠税・電子化の盲点まで
日々の商取引や契約業務で頻繁に目にする収入印紙。日常的に扱っている書類であっても、「貼るべき金額が合っているか」「消印の方法はこれで正しいのか」と不安を覚える現場担当者は少なくありません。印紙税は1899年(明治32年)の制度創設以来、日本の商習慣に根深く定着していますが、その判定基準や取扱ルールは極めて複雑です。
とりわけ税務調査において印紙の貼り忘れが発覚した場合、本来の税額に加えて重いペナルティが課されるリスクを孕んでいます。近年の契約業務のデジタル化に伴う変化も含め、ビジネスパーソンや個人事業主が押さえておくべき法的ルールと実務の要点を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:収入印紙の貼り忘れは最大3倍の「過怠税」が徴収され、さらにその追徴分は法人税・所得税の経費(損金)に算入できない。
- 要点2:領収書は税抜5万円以上から課税対象となり、クレジットカード決済明記や電子契約の活用で合法的に印紙税をゼロに圧縮できる。
- 要点3:契約書の表題ではなく実質内容で「第1号」か「第2号(請負)」かが決まるため、誤貼付や過不足を防ぐ厳密な課税文書判定が必須である。
【最大3倍のペナルティ】収入印紙貼り忘れ過怠税の恐怖と課税文書判定の鉄則
「たかが数百円、数千円の紙切れ」と油断していると、税務調査で手痛いしっぺ返しを受けることになります。印紙税法第20条に基づき、本来貼るべき収入印紙を貼り忘れた文書を作成した場合、収入印紙貼り忘れ過怠税として、本来納付すべき印紙税額の「3倍(本税+その2倍相当のペナルティ)」が課されます。
仮に200万円の請負契約書(印紙税額1,000円)に貼り忘れがあった場合、3,000円を納付しなければなりません。これが大型開発や不動産売買など、本来の税額が数十万円に及ぶ契約書であれば、追徴額は数百万円規模に跳ね上がります。
ただし、税務署からの指摘を受ける前に、みずから貼り忘れを申し出た場合は情状酌量措置が適用されます。自主的に不納付を申し出た場合の過怠税は「本来の税額の1.1倍(10%の加算)」へと大幅に軽減されます。万が一社内監査等で貼り忘れが発覚した際は、隠蔽せず速やかに所轄税務署長へ不納付事実申出書を提出することが賢明です。
さらに見落とされがちなのが税法上のペナルティです。印紙税自体は通常の経費(租税公課)として損金算入できますが、過怠税は全額が損金不算入(自腹の罰金)となります。企業の財務・経理面において二重の痛手となる仕組みが厳格に敷かれています。
過怠税リスクを避ける第一歩は、目の前の書類が課税対象かを見極める印紙税法課税文書判定です。印紙税法では第1号から第20号までの課税物件表が定められています。重要な原則は「契約書のタイトルではなく、記載されている合意内容の実態で判定される」という点です。表題が「業務提携基本合意書」や「覚書」となっていても、内容に売買や請負の合意が含まれていれば課税文書に該当します。
【金額一覧】契約書と領収書の印紙税額|業務委託から売上受取書まで徹底網羅
実務で頻出する「契約書」と「金銭又は有価証券の受取書(領収書)」について、適用される基準と印紙税額を整理しました。特にフリーランスや受託企業の間でトラブルになりやすい業務委託契約書印紙税額は、受託業務の性質が「仕事の完成を目的とする請負(第2号文書)」なのか「事務処理を行う委任(非課税、または第7号の継続的取引基本契約書)」なのかによって取り扱いが根本から分かれます。
| 文書の種類・区分 | 記載された契約金額・受取金額 | 基準税額(印紙代) | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 第17号文書 (領収書・売上受取書) | 5万円未満(税抜) | 非課税(0円) | 領収書5万円以上非課税ルールに基づき、消費税額を明確に区分記載していれば税抜価格で判定可能。 |
| 第17号文書 (領収書・売上受取書) | 5万円以上 〜 100万円以下 | 200円 | 店頭発行の紙領収書で最も頻出する区分。後述のカード決済明記なら免除対象。 |
| 第17号文書 (領収書・売上受取書) | 100万円超 〜 200万円以下 | 400円 | 200万円超〜300万円以下は600円、300万円超〜500万円以下は1,000円と段階的に増加。 |
| 第2号文書 (請負に関する契約書) | 1万円未満 | 非課税(0円) | 少額の成果物作成依頼等。契約金額の記載がない場合は一律200円。 |
| 第2号文書 (請負に関する契約書) | 1万円以上 〜 100万円以下 | 200円 | システム開発、Web制作、原稿執筆など「成果物の納品・検収」を伴う業務委託が該当。 |
| 第2号文書 (請負に関する契約書) | 100万円超 〜 200万円以下 | 400円 | 200万円超〜300万円以下は1,000円、300万円超〜500万円以下は2,000円へと上昇。 |
| 第7号文書 (継続的取引の基本契約書) | 契約期間が3ヶ月超 (または更新の定めあり) | 一律 4,000円 | 単発契約ではなく年間取引基本契約書などの場合。金額記載の有無に関わらず高額になる点に注意。 |
実務で頻繁に照会が寄せられるのが「消費税の扱い」です。領収書や契約書において「税込総額54,000円(うち消費税等4,909円)」のように消費税額が明記されている場合、あるいは税抜本体価格が併記されている場合は、税抜価格(49,091円)が基準となります。このケースでは5万円未満となるため、収入印紙を貼る必要はありません。記載方法ひとつで無駄な税負担を防ぐことができます。
【実態検証】知らずに違反?消印ルール・貼る場所とクレジットカード決済の盲点
印紙を貼る行為自体には細心の注意を払っていても、その周辺ルールで法律違反を犯しているケースが少なくありません。特に現場で誤解が蔓延しているのが「消印」の方式です。
消印の法的な意味と正しいやり方
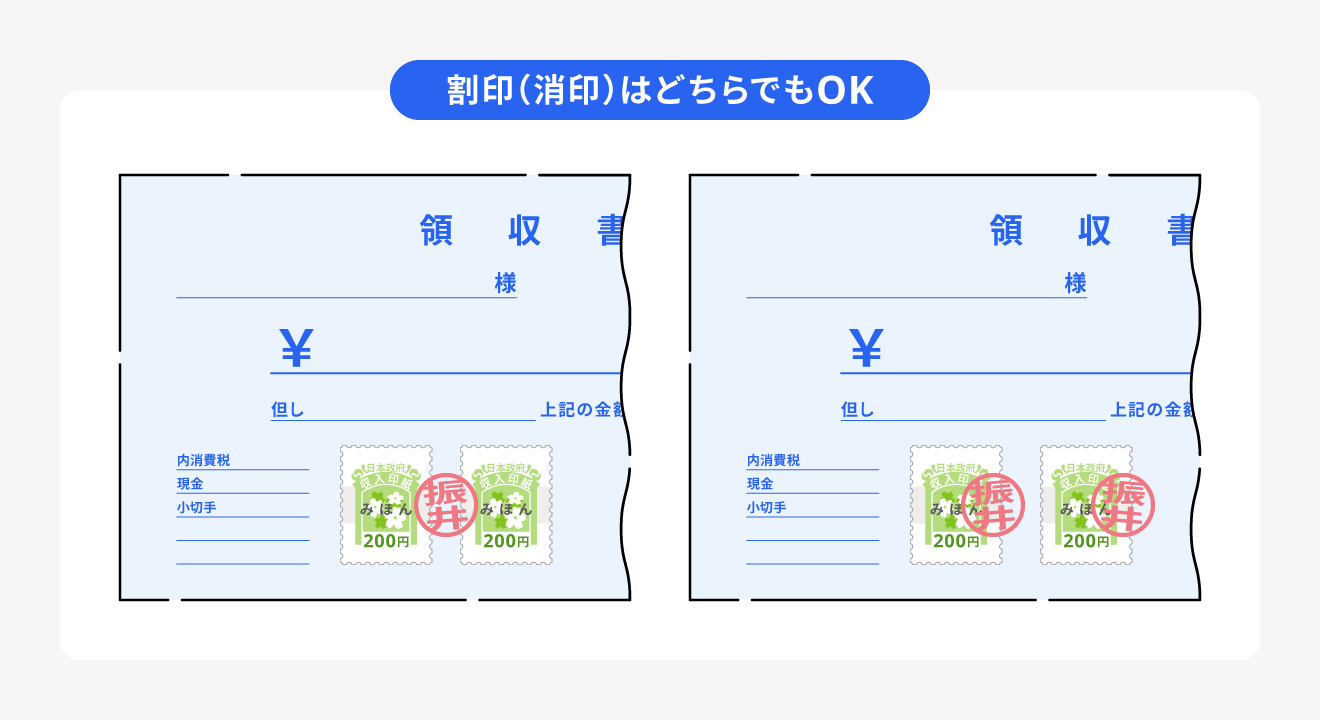
印紙税法第8条第2項では、課税文書の作成者は印紙と文書の彩紋にかけて「消印」をしなければならないと規定されています。これは印紙の再利用(使い回し)を防止するための措置です。
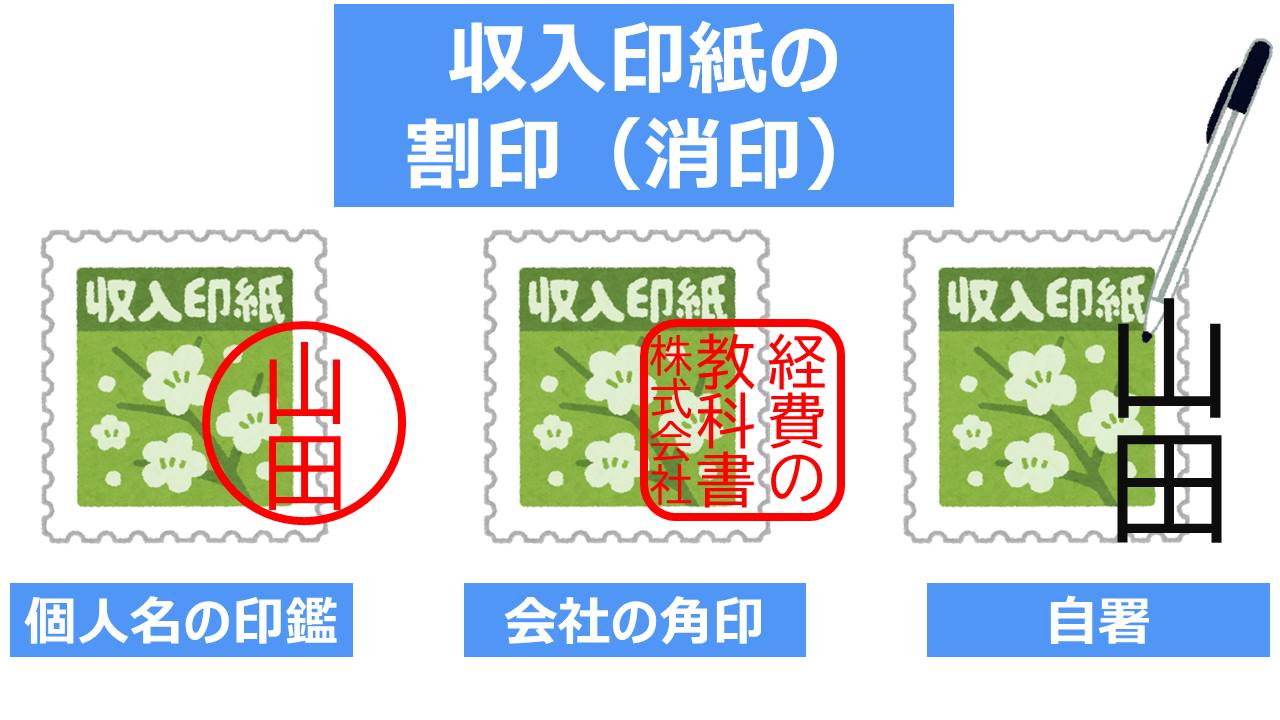
現場では「印鑑がないから」とボールペンで斜線や二重線を引いて済ませる光景が見られますが、これは明確な法律違反であり、消印とは認められません。消印が無効と判定された場合、印紙税法第20条第4項に基づき、消印されていない印紙の額面金額と同額の過怠税が徴収されます。
収入印紙の消印ルールと割り印において、有効と認められる要件は以下の通りです。
- 使用できる手段:自己、代理人、使用人の署名または押印。シャチハタ等の浸透印、社判、個人角印、氏名の自筆サイン(ボールペン可)はいずれも有効。
- 無効とされる例:ボールペンや鉛筆による「斜線」「二重線」「バツ印」「印」という記号のみの記載、消しゴムで消せる筆記具での署名。
- 割り印の誤解:契約当事者が複数人いる場合、必ずしも全員で消印する必要はなく、当事者のうち誰か1名が消印すれば法的に有効です。
貼る場所と貼り方に法的な指定はあるか
収入印紙貼る場所と正しい貼り方について、印紙税法上に「文書の左上何センチに貼らなければならない」という厳密な指定はありません。文書の余白、タイトル横、あるいは末尾の署名欄付近に貼っても法的には有効です。
ただし、ビジネス実務上の慣例として、契約書なら「表紙または1ページ目の左上部」、領収書なら「あらかじめ印刷された印紙貼付枠内」に貼るのが一般的です。複数枚を貼る場合は、上下または左右に並べて貼り、それぞれの印紙に文書とまたがる形で消印を行います。
クレジットカード決済領収書の「非課税」特例
経理・店舗運営の現場で最も問い合わせが多いのが、クレジットカード決済領収書印紙の扱いです。通常、5万円以上の売上領収書には印紙の貼付が義務付けられていますが、クレジットカード決済の場合は、たとえ支払金額が100万円であっても印紙税は非課税となります。
国税庁の基本通達により、印紙税の対象となる受取書は「金銭又は有価証券の受領」に対するものと定義されています。クレジットカード決済は信用取引(信販会社による立替払い)であり、現場で直接現金を授受していないため、印紙税法上の課税文書に該当しないという法的解釈です。
ただし、ここで致命的な落とし穴があります。領収書の券面に「クレジットカード決済利用」である旨が明記されていなければ、この非課税特例は適用されません。単に「領収書」として5万円以上の金額が記載され、カード利用の文言が欠落している場合、税務調査では通常の現金受取書とみなされ、過怠税の対象と判断されるリスクがあります。
【コスト削減の決定打】電子契約で収入印紙が不要になる法的根拠と仕組み
業務効率化やテレワーク推進を背景に普及した電子契約ですが、企業が導入を急ぐ最大の経済的動機は印紙税の大幅な削減です。紙の契約書であれば1通あたり数千円から数万円かかる印紙代が、電子契約であれば完全にゼロになります。
電子契約収入印紙不要の理由は、印紙税法の法解釈に直結しています。印紙税法第2条において、印紙税は「課税文書を作成した者」に納税義務があると規定されています。そして国税庁の見解および過去の国会答弁(平成17年参議院での内閣総理大臣答弁書など)において、この「作成」とは「目的たる文書が有体物として物理的に完成すること(用紙等への記載)」を指すと解釈されています。
つまり、サーバー上に保管される電磁的記録(PDFファイル等)や、電子署名・タイムスタンプを用いてクラウド上で締結される合意は、物理的な「文書」を作成したことになりません。どれほど高額な商取引であっても、紙に出力して手書き署名・押印を行わない限り、印紙税の課税要件を満たさないのです。
なお、紙の契約書を結ぶ際の契約書収入印紙負担者ルールについても整理が必要です。民法第558条の売買費用の原則から、実務上は「双方が各自保管する契約書にそれぞれ印紙を貼り折半する」という慣例が定着しています。しかし、一方のみが原本を所持し、他方はコピーを保有する形式をとれば、作成された1通分のみの課税で済みます。電子契約へと移行すれば、この当事者間での費用負担の調整すら一切不要になります。
誤って貼った場合はどうする?収入印紙誤納過誤納還付手続きの流れ
「非課税文書なのに誤って印紙を貼ってしまった」「1,000円で足りる契約書に誤って1万円の印紙を貼ってしまった」といった過誤納は、書類作成の現場で頻繁に発生します。貼って消印までしてしまった印紙であっても、適切な手続きを踏めば税務署から現金の還付を受けることが可能です。
収入印紙誤納過誤納還付手続きを行う際、絶対にやってはならない致命的な誤りがあります。それは「間違えて貼った印紙を、書類からハサミや手で切り取ったり剥がしたりすること」です。台紙から剥がされた印紙は、不正利用防止の観点から再利用・還付の対象外となります。
正しい還付請求の手順は以下の通りです。
- 文書をそのまま保持:誤って貼付・消印した文書は、剥がさずそのままの状態で保管します。
- 還付請求書の作成:国税庁のウェブサイト等から「印紙税過誤納確認申請(兼請求)書」を入手し、誤納の理由や還付金の振込先口座を記入します。
- 税務署へ持参・提示:納税地を所轄する税務署の窓口へ、申請書とともに「誤納した文書の原本」を持ち込みます。
- 確認と還付振込:税務署員が文書の実物と過誤納の事実を確認した後、文書に確認印が押されて返却され、おおむね数週間から1ヶ月程度で指定口座に過納金が振り込まれます。
還付請求の時効は「課税文書を作成した日の翌日から5年以内」です。過去の書類を整理して誤納が見つかった場合でも、期間内であれば遡って申請することができます。なお、白紙の便箋や未使用の用紙に誤って貼ったケースや、単に使い道がなくなった未使用の収入印紙については、税務署での還付はできず、郵便局の窓口で1枚あたり5円(額面10円未満は半額)の手数料を支払って他の額面や切手類と交換する形になります。

【2026年最新印紙税見直し動向】時代遅れの税制論争と現場が備えるべき変革
商取引のデジタル化が進展する中、2026年最新印紙税見直し動向として、印紙税そのものの存在意義をめぐる議論が経済界を中心に活発化しています。「紙で契約すれば数万円課税され、電子契約ならゼロになる」という現行制度の歪みは、租税公平主義の観点から長らく批判の対象となってきました。
日本経済団体連合会(経団連)や中小企業団体等は、印紙税の廃止や課税対象の大幅な縮小を求める税制改正要望を継続して提出しています。諸外国を見渡しても、デジタル取引への移行に伴い印紙税(Stamp Duty)の対象を有価証券や不動産移転などに限定し、一般的な商取引契約からは撤廃する国が増加しています。
政府内でも行政手続きの完全オンライン化や取引の透明性向上を促す観点から、長期的な見直し議論は俎上に載せられているものの、国税収入において年間数千億円規模の安定財源となっている印紙税を即座に撤廃することには財務省側の慎重姿勢が根強く残っています。
現場の実務担当者が認識すべき現実は、「法改正による廃止を待つのではなく、自社業務の電子的移行を進めることこそが最大の防衛策である」という点です。過渡期にある現在、取引先によっては「紙の原本送付」に固執するケースも依然として残っており、紙とデジタルの二重基準を正確に理解したハイブリッドな運用体制が不可欠です。
【プロの結論】紙か電子か?業務効率と税務コンプライアンスを両立する判断基準
印紙税の管理リスクを最小化するために、組織が採るべき明確な選択基準を提示します。
電子契約・電子領収書を最優先で導入すべき組織:
- 月間の契約締結件数が10件以上ある、または請負金額が数百万円規模に上る事業者
- 社外の業務委託(フリーランス・副業人材)との取引が多く、契約類型(請負か委任か)の判定に労力を奪われている企業
- ECサイトや対面販売でクレジットカード決済・オンライン決済が取引の大半を占める事業者
紙の運用を継続せざるを得ない場合の厳格管理ルール:
- 契約書作成時は「請負」に該当する文言の有無を法務・経理でダブルチェックする
- 5万円以上の領収書発行時は、クレジットカード・QR決済等の決済手段を必ず印字または手書き記載させる
- 消印は絶対にペンでの斜線引きを行わず、社判やフルネーム署名を徹底させる
【収入 印紙 ルール】に関するよくある質問(FAQ)
Q1:領収書や契約書に印紙を貼り忘れた場合、その文書自体の法的効力は無効になりますか?
A1:契約書や領収書としての私法上の法的効力は一切無効になりません。印紙の貼付はあくまで国家に対する印紙税の納付手続きであり、当事者間の合意や受領の事実を無効にするものではありません。ただし、民事裁判で証拠として提出した際に裁判所から税務署へ通報され、過怠税を徴収される事例があります。
Q2:業務委託契約書において「委任」と「請負」は具体的にどのように見分ければよいですか?
A2:成果物の完成責任や納品義務があるか否かで判断します。納品物の検収・引渡しを経て報酬が支払われる「請負(システム開発、デザイン制作など)」は第2号文書として課税対象です。一方で、専門的な助言や時間単位での実務遂行そのものに対価が支払われる「準委任(顧問契約、コンサルティング業務など)」は非課税(単発の場合)となります。ただし、3ヶ月を超える継続契約の場合は第7号文書(4,000円)に該当することがあるため注意が必要です。
Q3:印紙の消印は、役員や担当者のシャチハタ(浸透印)やボールペンのサインでも有効ですか?
A3:有効です。印紙税法施行令第5条により、消印は印鑑(実印・認印・シャチハタ・ゴム印)だけでなく、自己や代理人の氏名・通称・商号をボールペン等の消えない筆記具で署名(サイン)することでも適法に成立します。ただし、容易に消せる鉛筆やフリクションペン、単なる「×」や「斜線」などの記号は無効です。
Q4:契約書を2通作成した場合、印紙代は発注者と受注者のどちらが負担するのが法律上のルールですか?
A4:印紙税法上は「課税文書の作成者が連帯して納税義務を負う」と規定されているのみで、当事者間のどちらが負担すべきかという強制ルールはありません。ビジネス実務では民法第558条の契約費用平等の原則に基づき、双方が保管する各自の1通分に自ら印紙を貼って折半するか、発注側が一括負担することが一般的です。
まとめ:知らなかったでは済まされない税務リスクを電子化と正しい知識で回避する
印紙税は身近な税金でありながら、文書の文言ひとつ、あるいは決済方法の記載有無によって税額や課税の可否が激変する極めてデリケートな制度です。貼り忘れに対する「最大3倍の過怠税」や「損金不算入」という重いペナルティは、企業のキャッシュフローと信用に直結します。
「5万円以上の領収書には消費税額またはカード決済である旨を正確に記載する」「請負契約書には正しい税額の印紙を貼り、署名・捺印で確実に消印する」といった日々のルーティン管理を徹底することが不可欠です。あわせて、法的リスクと税務コストを根本から解消する手段として、業務の電子化・ペーパーレス化を加速させることが、これからの時代における最も確実なリスクマネジメントといえます。 (出典: 収入 印紙 ルール(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
