プロ野球脱税事件の真相とは?関与選手の処分と球界激震の裏側
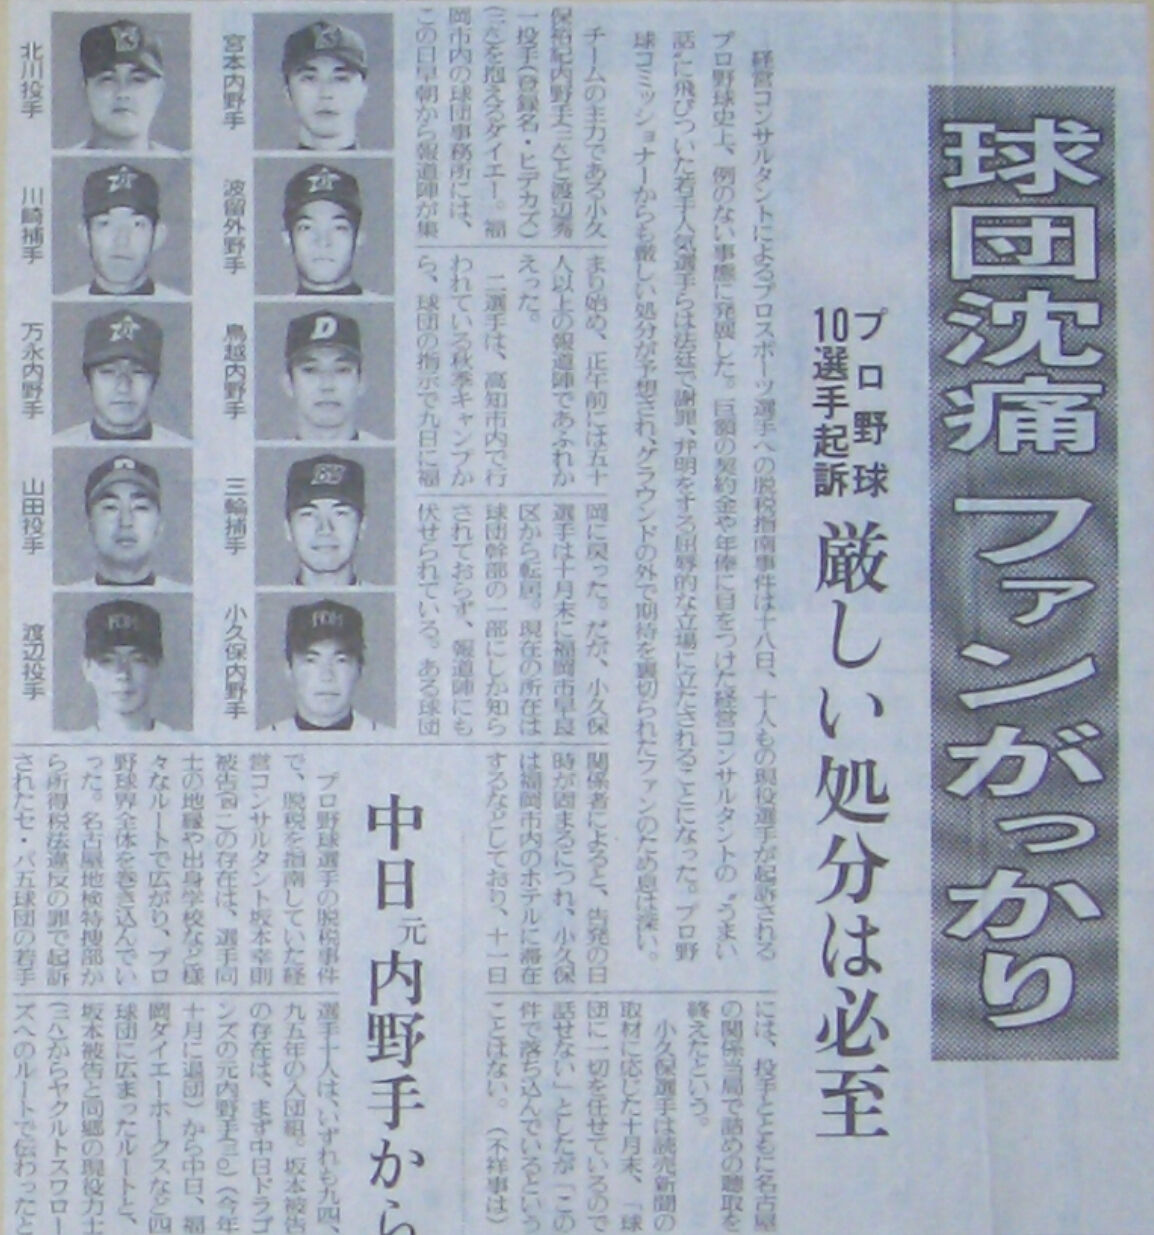
1997年の暮れ、日本列島と球界に激震が走った「プロ野球脱税事件」。小久保裕紀や宮本慎也をはじめ、将来の球界を背負うと目されていた若きスター選手たちが次々と名古屋地検特捜部に摘発されたこの前代未聞のスキャンダルは、単なる税務違反の枠を超え、日本プロ野球組織(NPB)の構造的脆弱性を浮き彫りにしました。2026年を迎えた現在でも、プロスポーツ選手が直面する資産管理のリスクやコンプライアンス教育の原点として、しばしば議論の俎上に載せられます。
一握りの若者が突如として手にする数千万円から億円単位の巨額マネー。その無防備な懐に忍び寄ったのは、言葉巧みな悪徳ブローカーの手口でした。本記事では、当時の司法記録や報道資料、関係者の証言録を丹念に再検証し、事件の知られざる手口から各選手の厳格な処分内容、そして彼らがどのように信頼を回復していったのかというその後の歩みまで、事件の全貌を徹底的に掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:1997年末に名古屋地検特捜部が摘発。悪質な経営コンサルタントが主導し、10球団・計十数名のプロ野球選手が総額数億円規模の所得隠しに関与した。
- 要点2:手口は架空経費の計上と偽造領収書によるキックバック。小久保裕紀や宮本慎也ら主力が有罪判決を受け、開幕出場停止や高額制裁金の重処分が下された。
- 要点3:事件を契機に球界の税務教育と代理人制度の議論が本格化。関与した選手たちはグラウンド内外での猛省と圧倒的な結果を通じて球界復帰と信頼回復を果たした。
【プロ野球脱税事件の真相】なぜ多くのスター選手が関与してしまったのか
球界を揺るがした「プロ野球脱税事件」の真相とは何だったのでしょうか。一体なぜ、グラウンドで輝かしい功績を挙げていた多くのスター選手たちが、法を犯す行為に手を染めてしまったのか——その背景には、当時のプロ野球界特有の契約環境とマネーリテラシーの欠如、そして巧みに張り巡らされた人間関係の罠がありました。
1990年代中盤、プロ野球界は逆指名制度の導入やFA(フリーエージェント)移籍の活発化により、選手の年俸や入団時の契約金が爆発的に高騰していたバブルの真っ只中にありました。20代前半の若者が、社会人としての基礎的な税務知識を持たないまま、一夜にして数千万円、数億円という大金を手にする状況が常態化していたのです。選手の大半は個人事業主でありながら、確定申告の実務は球団任せ、あるいは身内任せであり、自らが背負う納税義務の重さを十分に自覚していませんでした。
そこに付け入ったのが、名古屋を拠点に活動していた自称「敏腕経営コンサルタント」の男でした。男は「プロ野球選手の現役生活は短い。節税して将来の資金を残すのは当然の防衛策だ」「球団も認めている合法的な節税スキームである」と偽り、選手たちに接近しました。さらに致命的だったのは、選手間の「先輩・後輩関係」や「知人の紹介」という強固な縦社会のネットワークが悪用された点です。信頼する先輩選手や実績あるチームメイトから「この人に任せておけば税金が浮いて安心だ」と勧められた若手選手たちは、そのスキームの違法性を深く疑うことなく、次々と契約書や白紙領収書に署名・捺印してしまったのです。
巧妙な脱税手口の全貌|指南役の経営コンサルタントが敷いた罠
事件の首謀者である経営コンサルタントが選手たちに持ちかけた手口は、極めて計画的かつ悪質なものでした。プロ野球選手が個人事業主として経費を計上できる仕組みを悪用し、架空のコンサルティング料や顧問料を計上させる手法です。
具体的には、まずコンサルタントが経営するペーパーカンパニーから、選手に対して「資産運用指導料」「マネジメント業務委託料」といった名目で多額の請求書を発行します。選手はその請求に基づいて自身の銀行口座からコンサルタント側の口座へ資金を振り込み、確定申告時にはその全額を経費として申告して課税所得を大幅に圧縮させました。
しかし、実際にはそのような経営指導や資産管理の実態は存在しませんでした。コンサルタントは選手から振り込まれた金額のうち、10〜15%程度を「手数料(指南料)」として自らの懐に入れ、残りの85〜90%を現金で選手側にキックバック(還流)させていたのです。選手側は手元に現金が戻ってくるため、「税金が減り、手元資金が増えた」と錯覚していましたが、法的には完全な所得隠しであり、架空経費による仮装・隠蔽工作そのものでした。
この大規模な不正蓄財に目を光らせていたのが、当時全国屈指の捜査能力を誇っていた名古屋地検特捜部でした。特捜部はコンサルタント周辺の資金フローを徹底的に内偵し、銀行口座の追跡と家宅捜索を実施。押収資料から複数のプロ野球選手の名前が記された顧客名簿を押収したことで、球界を巻き込む巨大脱税事件へと一気に発展しました。
関与選手と処分内容一覧|脱税額・司法判断・出場停止期間の全容
名古屋地検特捜部の捜査により、起訴・告発された現役選手は複数球団に及びました。司法による刑事罰が確定した後、日本野球機構(NPB)のコミッショナー事務局および所属各球団は、過去に例を見ない厳しい処分を下しました。
事件に関与した主な現役選手、脱税額、司法判断、および球界からの処分内容は以下の通りです。
| 選手名(当時所属) | 脱税額・手口規模 | 司法判決(刑事処分) | NPB処分(出場停止・制裁金) |
|---|---|---|---|
| 小久保裕紀(福岡ダイエー) | 約2,829万円(関与選手中最高額) | 懲役1年・執行猶予2年 罰金700万円 | 1998年開幕から出場停止8週間 制裁金400万円 |
| 宮本慎也(ヤクルト) | 約1,250万円 | 在宅起訴・有罪判決(懲役刑・執行猶予) | 1998年開幕から出場停止4週間 制裁金100万円 |
| 波留敏夫(横浜) | 約1,470万円 | 起訴・有罪判決(懲役刑・執行猶予) | 1998年開幕から出場停止6週間 制裁金200万円 |
| 鳥越裕介(中日) | 約1,000万円前後 | 在宅起訴・有罪判決(執行猶予) | 1998年開幕から出場停止4週間 制裁金100万円 |
| 遠藤政隆・佐藤秀樹ら(中日等) | 各数百万円〜1,000万円超 | 起訴または略式起訴(有罪・罰金刑) | 開幕から出場停止3〜4週間 制裁金各100万円 |
当時のコミッショナー裁定は、脱税額の規模と犯行への主導性に応じて厳密に区分されました。主犯格に近い扱いとされたダイエーの主砲・小久保裕紀は、関与選手の中で最も重い出場停止8週間と制裁金400万円を科され、チームの開幕ダッシュに大きな穴を開けることとなりました。また、ヤクルトの正遊撃手として前年の日本一に貢献した宮本慎也も出場停止4週間の重罰を受けました。

【実態検証】メディア報道の過熱と現場ロッカールームの証言録
事件が明るみに出た1997年12月から1998年の春季キャンプにかけて、スポーツ紙だけでなく一般全国紙の一面やワイドショーは連日このニュースで持ちきりとなりました。当時、記者会見場に現れた選手たちの表情は一様に蒼白で、フラッシュの嵐の中で深々と頭を下げる姿が生々しく放映されました。
当時の報道陣やロッカールームの関係者によると、事件発覚直後の現場はまさに疑心暗鬼の極致だったと伝えられています。「次は誰の名前が出るのか」「あいつの車や時計の購入資金も怪しいのではないか」と、球団幹部や選手同士の間で視線が交錯し、練習どころではない張り詰めた空気が漂っていました。
後年、関与した選手たちが自著や引退後のロングインタビューで語った言葉には、深い慚愧の念が滲み出ています。ある選手は「確定申告というものをまったく理解していなかった。『みんなやっていて合法だから』という甘言にすがった自分が恥ずかしくてたまらない。親族やファンを裏切った絶望感で、一時は野球を辞めることすら考えた」と吐露しています。また、宮本慎也も後に「グラウンドに復帰した際、球場全体から浴びた容赦ない怒号と野次は生涯忘れられない。自分の未熟さが招いた結果であり、野球で這い上がるしか道はなかった」と振り返っています。
ファンや世論の反応も極めて冷徹でした。「巨額の年俸をもらいながら国民の義務すら果たさないのか」「子どもたちに夢を与える資格はない」といった抗議電話や投書が各球団事務所に殺到し、球界全体の社会的信用は失墜の一途を辿りました。
一般に知られていない盲点とネットの誤解|「球界追放」を免れた理由
インターネット上の掲示板やSNSでは、時折「なぜ小久保や宮本らは永久追放にならなかったのか?」「1969年の『黒い霧事件』と比べて処分が甘すぎるのではないか」といった疑問や誤解が散見されます。しかし、法曹関係者やスポーツ法学の観点から見ると、両者には決定的な法的・倫理的相違が存在します。
第一の相違点は、「競技そのものの公正性(八百長)」を損なったかどうかです。黒い霧事件は、野球賭博組織と結託して意図的に敗退行為を行うという、プロ野球の存立基盤そのものを根底から破壊する行為でした。そのため、野球協約第177条に基づく「永久失格処分(球界追放)」が適用されたのです。
一方、今回の脱税事件は、私生活における重大な経済犯罪ではあるものの、グラウンド上の試合結果やプレーの公正性を直接歪める性質のものではありませんでした。また、選手たちは詐欺グループの首謀者ではなく、指南役の甘言に乗せられた「教唆された側」としての側面が司法上も考慮されました。各選手が即座に修正申告を行い、追徴課税と重加算税を全額納付して深く反省の態度を示したことも、協約上の最高刑である資格停止や除名処分を回避し、有期限の公式戦出場停止に留まった法理的根拠となっています。

【プロの結論】スポーツ社会学から見出すべきアスリートの教訓
この事件が現代の私たちに提示している最大の教訓は、「閉ざされた体育会系コミュニティにおける無批判な追従性」と「若年成功者を取り巻く搾取構造」の危険性です。
スポーツ社会学や心理学の見地から分析すると、プロアスリートは幼少期から競技に没頭するあまり、一般社会で培われるべき法規範や金融リテラシーを学ぶ機会から隔離されがちです。監督や先輩の指示には絶対服従という強固なヒエラルキーの中で育った結果、悪意ある第三者が先輩選手を経由して侵入してきた場合、心理的な警戒バウンダリー(境界線)が完全に無力化されてしまいます。
この構造的欠陥から身を守るために、現代のアスリートや若手ビジネスパーソンが持つべき判断基準は極めて明確です。
【信頼すべき資産運用の基準】
- 公認会計士や税理士法人の看板を掲げ、所属組織や業界団体から公式に推奨・登録されている窓口を利用すること
- 「あなただけに教える裏ワザ」「球団公認の特別スキーム」といった密室の提案を即座に拒絶すること
- 領収書や契約書の実態を自分自身の目で確認し、納得できない白紙書類には絶対に署名・捺印しないこと
「お金のことはすべて専門家に任せているから分からない」という態度は、専門家への信頼ではなく、自らの責任の放棄に他なりません。どれほど競技で優れた実績を誇ろうとも、社会人としての納税義務を怠れば、築き上げた名声は一瞬にして崩壊するという冷徹な現実を、この事件は証明しています。
プロ野球脱税事件のその後|小久保・宮本が辿った壮絶な信頼回復の道
痛烈な社会的制裁と謹慎期間を経てグラウンドに復帰した選手たちを待っていたのは、針の筵のような視線でした。しかし、小久保裕紀や宮本慎也をはじめとする主要選手たちは、言い訳を一切排し、圧倒的な自己研鑽と野球への真摯な姿勢によって、失われた信頼を一つひとつ奪還していきました。
ダイエーの小久保裕紀は復帰後、主将としてチームを牽引し、1999年には球団史上初となる福岡移転後初のパ・リーグ優勝と日本一に大きく貢献しました。その後も巨人への無償トレードという波乱を乗り越えてホークスに復帰し、通算2000安打・400本塁打を達成。引退後は侍ジャパン(野球日本代表)のトップチーム監督を務め、福岡ソフトバンクホークスの監督として常勝軍団の指揮を執るまでに至りました。その厳格なキャプテンシーと人間性は、脱税事件という過去の過ちを深く自省し、己を律し続けた日々から醸成されたものと言えます。
ヤクルトの宮本慎也もまた、守備職人としての技術を極限まで磨き上げ、ゴールデングラブ賞を10回受賞。プロ野球選手会会長として球界再編問題の矢面に立ち、選手たちの権利擁護とファンサービス改革に尽力しました。アテネ・北京の2大会連続で五輪日本代表のキャプテンを務めるなど、球界で最も人格者として信頼されるリーダーへと成長を遂げ、名球会入りを果たしました。
球界全体としても、この事件は大きな転換点となりました。日本プロ野球選手会とNPBは新人合同研修会において顧問税理士による税務講習を義務化し、個人事業主としての確定申告指導を徹底するようになりました。さらに、不透明なブローカーの排除を目的とした公認代理人制度(選手代理人交渉制度)の整備が進むなど、事件の痛烈な反省は、現在の健全なプロ野球界を支える強固なコンプライアンス体制の礎となったのです。
【プロ野球脱税事件】に関するよくある質問(FAQ)
Q1:関与した選手は全員、実刑判決を受けて刑務所に入ったのですか?
A1:いいえ、実刑判決を受けて収監された選手はいません。脱税額が最も高額だった小久保裕紀選手を含め、起訴された選手たちはいずれも初犯であること、修正申告を行い追徴税額を全額即座に納付したこと、事実を認めて反省している情状が考慮され、全員に執行猶予付きの有罪判決または略式命令による罰金刑が言い渡されました。
Q2:小久保裕紀選手が科された「出場停止8週間」とは具体的にどのくらいの試合数ですか?
A2:1998年のペナントレース開幕からの8週間であり、試合数にして約30〜40試合程度に相当します。当時のダイエーは主力打者である小久保選手を欠いた状態で開幕を迎え、チーム成績や戦術面で極めて深刻な痛手を被ることとなりました。
Q3:事件を首謀した経営コンサルタントの男はどうなりましたか?
A3:選手たちに脱税を指南し、巨額の手数料を詐取していた主犯格の経営コンサルタントは、所得税法違反(脱税)などの罪で名古屋地検特捜部に逮捕・起訴され、裁判で実刑判決を受けました。
Q4:現在のプロ野球界でも同様の脱税事件が起こる可能性はあるのでしょうか?
A4:手口が完全に露見したこと、球団および選手会による税務コンプライアンス研修が毎年新人選手全員に義務付けられていることから、当時と全く同一の架空経費計上による集団脱税が発生するリスクは極めて低くなっています。ただし、近年は暗号資産や複雑な海外投資ファンドなどを利用した新たな投資トラブルも存在するため、NPBは現在も専門家を交えた継続的な監視と研修を行っています。
まとめ:過ちを教訓へと変えた球界の歴史と現代への警鐘
1997年のプロ野球脱税事件は、若きアスリートたちが「知らなかった」では済まされない社会の厳罰に直面し、球界全体が激しい痛みを伴いながら近代的なプロフェッショナル組織へと脱皮するための過酷な試練でした。
法を犯した選手たちの責任は決して消えるものではありませんが、小久保裕紀や宮本慎也らが背負った十字架の重さと、その後のグラウンド内外で見せた真摯な贖罪の軌跡は、過ちからいかにして立ち直り、信頼を再構築すべきかという人間ドラマの側面も併せ持っています。巨額の報酬を得るプロの宿命として、高い倫理観と自律的なマネーリテラシーを持ち続けることの重要性は、時代が移り変わっても色褪せることはありません。 (出典: プロ 野球 脱税 事件(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
